Wer an Anleihen denkt, hat meist ein einfaches Bild vor Augen: Man leiht einem Unternehmen oder Staat Geld und erhält dafür einen festen Zins. Doch der Anleihemarkt bietet weitaus mehr Möglichkeiten. Eine besonders spannende Nische sind sogenannte „Opportunity-“ oder „Special Situations“-Fonds. Doch was verbirgt sich hinter diesen Begriffen, wie funktionieren solche Fonds und in was investieren sie genau? Wir werfen einen Blick auf diese spezielle Anlageklasse, veranschaulicht an zwei Beispielen aus unserem Portfolio.
Was sind Opportunity-Fonds im Rentenbereich?
Klassische Rentenfonds orientieren sich stark am allgemeinen Zinsniveau und breiten Marktindizes. Opportunity-Fonds gehen einen anderen Weg. Sie investieren zwar ebenfalls überwiegend in Unternehmens- und Staatsanleihen, ihr primäres Ziel ist es jedoch, gezielt Papiere aufzuspüren, die am Markt aktuell nicht richtig bewertet, also meist zu günstig, sind.
Die Strategie: Nuancen entscheiden über den Erfolg
Doch wie finden Manager diese verborgenen Schätze? Der Schlüssel liegt im sogenannten Bottom-up-Ansatz. Dabei wird das einzelne Wertpapier bis ins kleinste Detail durchleuchtet.
Um diesen Ansatz zu verstehen, muss man wissen: Der Markt für Unternehmensanleihen ist hochgradig undurchsichtig und komplex. Wenn ein Unternehmen eine Anleihe herausgibt, wird ein Emissionsprospekt erstellt. Diese Dokumente umfassen oft mehrere hundert Seiten. Es ist enorm schwer, die darin verankerten Emissionsbedingungen im Einzelnen zu durchdringen und zu vergleichen. Die Bedingungen unterscheiden sich nämlich nicht nur von Emittent zu Emittent; oftmals gibt ein und derselbe Schuldner Anleihen zu völlig unterschiedlichen Bedingungen heraus.
Je komplexer eine Anleihe aufgebaut ist, desto interessanter ist sie für das Fondsmanagement, da die Wahrscheinlichkeit einer Fehlbewertung (Mispricing) am Markt deutlich höher ist. Der Markt vollzieht ungewöhnliche Emissionsbedingungen oft nicht vollständig nach. Oft sind es kleine Nuancen im Kleingedruckten, die den Unterschied machen.
Genau hier setzt Dr. Tobias Spies, Senior Fund Manager des LAIQON – Sustainable Yield Opportunities, an. Er macht sich die Undurchsichtigkeit des Marktes zunutze und spürt diejenigen Unternehmensanleihen auf, in deren Emissionsprospekten besondere Bedingungen verankert sind. Durch dieses intensive Studium der Anleihebedingungen erzielt er regelmäßig Renditen, die weit über denen herkömmlicher Rentenfonds liegen.
Ein Blick auf die Investments
Das Prinzip des LAIQON-Fonds (Bottom-up, intensives Studium, überschaubare Bonitätsrisiken) zeigt sich an seinen Top-10-Investments. Hier finden sich keine exotischen Hochrisiko-Unternehmen, sondern renommierte Großkonzerne. Zu den größten Positionen gehören beispielsweise Anleihen von Weltmarken wie Bosch, Vodafone, Allianz und Volkswagen. Das Ausfallrisiko bleibt somit überschaubar, während die Ertragschancen aus der Komplexität der Papiere geschöpft werden. Ein weiterer positiver Aspekt für verantwortungsbewusste Anleger: Bei der Auswahl dieser Investments legt der Fonds stets auch großen Wert auf Nachhaltigkeitskriterien.
Ein weiterer Baustein: Stabilität durch nordische Floating Rates
Wie ein anderer Ansatz in dieser Anlageklasse aussehen kann, zeigt der Sissener Corporate Bond Fund: Er nutzt gezielt die Besonderheiten des nordischen Anleihemarkts.
Im Gegensatz zu Mitteleuropa wird dieser Markt überwiegend über variabel verzinsliche Anleihen (Floating Rate Notes) abgewickelt. Das bringt entscheidende Vorzüge:
Die Papiere weisen eine deutlich kürzere Zinsbindung (Duration) auf, wodurch Zinsänderungen direkt an den Anleger weitergegeben werden und der Anleihekurs stabil bleibt. Gleichzeitig bietet der nordische Markt im Vergleich zu Europa historisch höhere Renditeaufschläge (Spreads). Dies schlägt sich auch in der Wertentwicklung nieder: Im Jahr 2025 erzielte der Fonds in seiner NOK-R Anteilsklasse eine Rendite (YTD) von 9,0% (6,8% EUR). Zudem verzichtet er vollständig auf Investitionen in ETFs, da ETFs eine höhere Volatilität haben. Auch das Thema Nachhaltigkeit (ESG) ist in diesem Fonds fest verankert.
Fazit: Für wen eignen sich die Fonds?
Opportunity-Fonds und spezialisierte Rentenbausteine bieten eine smarte Möglichkeit, im Rentenmarkt Renditen zu erzielen, die sich von den klassischen Wegen abheben. Fonds wie der LAIQON – Sustainable Yield Opportunities und der Sissener Corporate Bond Fund eignen sich besonders für renditeorientierte Anleger mit einem mittleren Risikoprofil, die die Chancen von ineffizienten Anleihemärkten gezielt für sich nutzen wollen.
Eines der größten Probleme, die wir aktuell an den Finanzmärkten haben, ist die exzessive Verschuldung der Staaten. Wie weitreichend die Folgen dieser Entwicklung sind, zeigen die neuesten Daten aus den USA:
Jeden Monat veröffentlicht das US-Finanzministerium Daten zum US-Bundeshaushalt, einschließlich der Zinskosten, die die US-Regierung für die Staatsverschuldung zahlt. Im Folgenden finden Sie die Haushaltsdaten bis Juli 2026, dem zehnten Monat des Haushaltsjahres (Fiscal Year – FY) 2026.
Zinszahlungen im Haushaltsjahr 2026
Der rasante Anstieg der Staatsverschuldung hat, in Verbindung mit den höheren Zinssätzen auf diese Schulden (im Vergleich zu den längerfristigen Zinsen noch vor wenigen Jahren), die Kreditkosten der US-Regierung in die Höhe getrieben. Bis zum zehnten Monat des Haushaltsjahres 2026 lagen die Zinszahlungen für die Staatsschulden um 10,6 Prozent höher als im Vorjahr.
Die steigende Verschuldung führt zu wachsenden Zinskosten, die drohen, Investitionsmöglichkeiten für andere wichtige Prioritäten sowohl im öffentlichen als auch im privaten Sektor zu verdrängen. Die Zinskosten waren im bisherigen Verlauf des Haushaltsjahres 2026 die drittgrößte Ausgabenkategorie der US-Regierung. Sie übertrafen die Ausgaben für alle anderen Haushaltskategorien mit Ausnahme von Social Security (Rentenversicherung) und Medicare (Krankenversicherung) abzüglich verrechneter Einnahmen.
Zinszahlungen in den nächsten 10 Jahren
Die steigende Verschuldung und die relativ hohen Zinssätze werden weiterhin Aufwärtsdruck auf die Kreditkosten der US-Regierung ausüben. Prognosen zufolge werden die Zinszahlungen in den kommenden Jahren der am schnellsten wachsende Posten des US-Bundeshaushalts sein. Das Congressional Budget Office prognostiziert, dass sich die Nettozinszahlungen im nächsten Jahrzehnt auf insgesamt 16,2 Billionen US-Dollar belaufen werden, sofern die geltenden Gesetze im Wesentlichen unverändert bleiben. Dabei werden sie von jährlichen Kosten in Höhe von 1,0 Billionen US-Dollar im Jahr 2026 auf 2,1 Billionen US-Dollar im Jahr 2036 ansteigen.
Tatsächlich haben die Zinszahlungen für Staatsschulden inzwischen den höchsten Stand seit dem Zweiten Weltkrieg erreicht.
In absoluten Zahlen erreichten die Zinskosten im Jahr 2022 mit 476 Milliarden US-Dollar ein Allzeithoch und haben sich seitdem in etwa verdoppelt. Im Jahr 2025 zahlten die Vereinigten Staaten 970 Milliarden US-Dollar an Zinskosten.
Im Verhältnis zur Größe der Wirtschaft würden die Zinskosten in diesem Jahr 3,2 Prozent des Bruttoinlandsprodukts (BIP) erreichen – und damit den bisherigen Höchststand aus dem Jahr 1991 in den Schatten stellen. Nach den Prognosen des CBO würden die Zinskosten bis 2036 auf 4,6 Prozent des BIP ansteigen.
Als Anteil an den US-Bundeseinnahmen stiegen die Zinszahlungen der USA bis Ende letzten Jahres auf 18,5 Prozent und übertrafen damit den bisherigen Höchststand von 1991. Bis 2036 würden sie 25,8 Prozent erreichen.
Als Prozentsatz der Gesamtausgaben würden die Zinskosten bis 2029 15,7 Prozent erreichen und damit den bisherigen Höchststand von 15,4 Prozent aus dem Jahr 1996 übertreffen.
Selbst wenn man die Zinskosten ausklammert, gibt die US-Regierung mehr Geld aus, als sie einnimmt. Dies führt zu einem strukturellen Problem im Haushalt, das als primäres Haushaltsdefizit bekannt ist. Der durch diese strukturelle Lücke verursachte Schuldenanstieg wird durch die stetig steigenden Zinszahlungen noch verschärft, was andere Prioritäten gefährdet und das Risiko einer Finanzkrise in sich bergen könnte. Um solche Folgen zu vermeiden, sollten die Regierung und der Kongress Maßnahmen ergreifen, um den Haushalt auf einen nachhaltigen Weg zu bringen.
Eine unserer Kerninvestitionen im europäischen Mid- und Small-Cap-Segment ist der Paladin ONE Fonds. Im neuesten Halbjahresbericht zieht das Team zudem eine äußerst treffende und unterhaltsame Parallele zwischen der Börse und der Fußball-Weltmeisterschaft. Wir fanden diese Ausführungen so spannend, dass wir den kompletten Brief heute mit Ihnen teilen möchten, da wir ihn für sehr lesenswert halten:
Der Investorenbrief Q2 2026
heute betreten wir mit diesem Investorenbrief Neuland: wir geben nicht nur Einblicke, sondern wir öffnen unseren Maschinenraum zum Mitrechnen. Jeder kann für die Stellschrauben, die den Wert zweier unserer Portfoliounternehmen bestimmen, eigene Annahmen treffen – und damit ein Kursziel für die Aktien selbst ermitteln. Wir sind gespannt auf Feedback und freuen uns auf den Austausch mit unseren Lesern über entsprechende Annahmen.
Bevor wir beginnen, ein wichtiger Hinweis. Der Paladin ONE wurde am 1. Januar 2026 aufgelegt und ist damit noch kein volles Jahr alt. Nach den regulatorischen Vorgaben darf ein Fonds in seinen ersten zwölf Monaten keine konkreten, quantifizierten Aussagen zur Wertentwicklung treffen, weder zum Fonds selbst noch zu den darin enthaltenen Wertpapieren. Für Sie als Leser bedeutet das, dass wir in diesem Brief an vielen Stellen leider unkonkret bleiben müssen und nicht die Transparenz bieten können, die eigentlich unser eigener Anspruch wäre. Erst ab dem Jahr 2027 ist dies möglich. Wer sich über die Wertentwicklung informieren möchte, kann die monatlichen Ultimo-Factsheets nutzen. Anhand der Dokumente zum Januar, März und Juni lässt sich sowohl die Entwicklung im ersten Halbjahr als auch isoliert im zweiten Quartal nachvollziehen, mit der wir uns zufrieden zeigen.
Was die Fußball-Weltmeisterschaft über das Investieren verrät
Keine Sorge, hier fällt kein Wort über die deutsche Nationalmannschaft. Diese Wunde lassen wir unangetastet. Es geht um andere gescheiterte Favoriten, um Kap Verde und um die Spielweise, die über den Zyklus gewinnt.
In dieser Fußball-Weltmeisterschaft (WM) fielen im Schnitt knapp drei Tore pro Partie. Ein Inselstaat mit 525.000 Einwohnern, in der Weltrangliste auf Platz 67, hält Spanien beim 0:0 und zieht als kleinste Nation der WM-Geschichte in die K.-o.-Runde ein. Kap Verde war schon früh die Geschichte dieser Weltmeisterschaft. Ein Land, das kaum jemand auf dem Zettel hatte, spielte gegen Spanien, Uruguay und Saudi-Arabien dreimal unentschieden und kam weiter.
Während die Kapverden (und gefühlt die halbe Welt mit ihnen) feierten, scheiterten einige Favoriten überraschend. Uruguay flog nach einem Torwartfehler schon in der Gruppenphase raus. Die Türkei, von vielen als Geheimfavorit gehandelt, gab in ihren ersten beiden Spielen 62 Torschüsse ab und traf kein einziges Mal. Zwei Niederlagen, das Aus. Das erweiterte Format mit 48 Mannschaften sollte den Großen das Leben leichter machen und hat das Gegenteil bewirkt.
Die Forschung erklärt etwas, das an der Börse wie im Sport gern übersehen wird. Eine Fußball-Studie von Holzmeister und Johannesson aus dem Jahr 2025 beziffert den Zufallsanteil über eine ganze Saison auf rund 60 Prozent, gemessen an der Abweichung der tatsächlichen von der auf Expected Goals (xG) basierenden erwarteten Saisonleistung. Für das einzelne Spiel hat der Mathematiker David Sumpter an einer konkreten Paarung einmal einen Zufallsanteil von etwa 57 Prozent ermittelt. Warum ist das Wichtig? In einem torarmen Sport hat der einzelne Moment überproportional viel Anteil am Ergebnis. 62 Torschüsse ohne Ertrag sagen daher mehr über das Pech in einem Turnier als über die Qualität einer Mannschaft aus. Und doch war das Weiterkommen der Kapverden kein Glücksfall. Wer diszipliniert verteidigt, sich Chance für Chance erarbeitet und über drei Spiele keines verliert, gibt dem Zufall die meisten Gelegenheiten, um zugunsten der eigenen Mannschaft auszuschlagen.
Daraus lassen sich einige Beobachtungen ableiten, die starke Parallelen zu unserer Arbeit haben.
Langfristig gewinnt die Abwehr
Kap Verde hielt Spanien beim 0:0 und kam weiter, weil hinten kaum etwas anbrannte. Auch wenn sie damit nicht so weit kamen wie Griechenland einst unter Otto “Rehakles“, so ist das Ausscheiden gegen Argentinien in der 111. Minute nichts, wofür man sich schämen sollte. Den Lauf des Balls kann niemand erzwingen.
Im Übertragenen Sinne: Weil sich der einzelne Ausgang nicht erzwingen lässt, trägt jede Entscheidung die Frage in sich, wie viel schiefgehen kann. Kapitalerhalt steht an erster Stelle. Zuerst begrenzen wir das Risiko nach unten.
Der oft wiederholte Satz passt an dieser Stelle gut: Ein attraktives Investment finden wir dort, wo Höhe und Planbarkeit künftiger Cashflows in einem günstigen Verhältnis zum heutigen Preis stehen.
Wir investieren, wenn das Verhältnis zu unseren Gunsten steht: eine Absicherung nach unten durch belastbare Werte, dazu überproportional viel Spielraum nach oben.
Der Kader schlägt den Star
Spielräume suchen wir dort, wo der Erfolg in der Hand des Unternehmens selbst liegt. Wir setzen auf Geschäftsmodelle, die aus eigener Kraft heraus funktionieren und agieren können. Wir bauen ein Portfolio, dessen operative Risiken kaum korreliert sind. Das bedeutet wenig Kumulation von Konjunktur-, Zins- und Wechselkursrisiken sowie geringe Abhängigkeit von Rohstoffen, Energiepreisen oder dem Erfolg einzelner Volkswirtschaften.
Wie ein Trainer setzen wir auf einen ausgewogenen Kader, auch wenn einzelne Spieler bewusst eine größere Rolle bekommen. So hängt das Ergebnis nicht von einem einzigen Treiber ab. Es ruht auf vielen Schultern, die voneinander unabhängig sind.
Prognosen sind eben nur Prognosen
„Prognosen sind schwierig, vor allem wenn sie die Zukunft betreffen.“ Das gilt im Fußball wie an der Börse. Künstliche Intelligenz (KI) verändert die Welt, und zwei Lager bestimmen gerade den Markt. Auf der einen Seite die KI-Gewinner, denen gewaltige künftige Cashflows zugetraut werden, deren Höhe und Zeitpunkt aber kaum jemand seriös beziffern kann. Auf der anderen Seite die günstiger gewordenen Software-Aktien, deren Bewertungen niedrig wirken, deren Zahlungsströme aber mit der Unsicherheit belastet sind, irgendwann stark einbrechen zu können. Den einen fehlen die hohen Cashflows in der Gegenwart, den anderen möglicherweise die Zukunft. Beiden fehlt dasselbe: die Planbarkeit. Da der Ausgang derweil ungewiss bleibt, nutzen wir die reichhaltigen Tiefen des Kapitalmarkts und suchen nach Chancen, die unabhängig sind von den aktuellen Launen von Gier und Angst. Für uns zählt, wo heutige und künftige Cashflows zugleich attraktiv und planbar sind. Genau diese Planbarkeit verwandelt Chancen in Investitionen, die uns ruhig schlafen lassen.
Räume schaffen lohnt sich
Die besten Gelegenheiten liegen selten dort, wo alle hinschauen. Wir finden sie in der Komplexität, die andere scheuen, in Nischen und in Sondersituationen, die Geduld und genaues Hinsehen verlangen. Das erweiterte WM-Format hat gezeigt, wie sehr Unübersichtlichkeit die Favoriten ins Wanken bringen kann. An der Börse schafft dieselbe Unübersichtlichkeit die interessantesten Preise. Und um noch einmal auf die KI zu kommen: An dieser Stelle hilft sie uns inzwischen erheblich. Unsere wachsenden Datenbanken erlauben es uns, durch strukturierte Vorarbeit in der verfügbaren Zeit immer mehr Unternehmen gründlich zu durchleuchten.
Interessante Räume öffnen sich oft auch dann, wenn ein Unternehmen entscheidet, wie es mit seinem Kapital umgeht. Genau darum geht es im Schwerpunkt dieses Briefes. Zuvor noch der Blick auf Bewertungschancen.
Die Aufholthese: Bewertung als Chance
Zwischen euphorischer KI-Fantasie und gefallenen Software-Bewertungen liegen durchaus Unternehmen mit hohen und zugleich planbaren Cashflows. Viele davon finden sich bei kleineren und mittleren Werten, die attraktive Chancen bieten. Hier finden wir Einstiegsrenditen im mittleren einstelligen bis teilweise niedrig zweistelligen Prozentbereich. In Kombination mit organischen Wachstumsraten, die teilweise ebenfalls im zweistelligen Bereich liegen, ergibt sich schnell eine attraktive Renditeerwartung. Und gelingt es, solche Konstellationen vor einer Neubewertung an der Börse zu entdecken, kommt eine mögliche Höherbewertung (Multiple-Increase) als weitere Renditequelle hinzu.
Zwei unserer Investments aus diesem Jahr zeigen, wie schnell sich eine solche Neubewertung einstellen kann:
Delivery Hero fiel im März 2026 auf ein Rekordtief. Der Markt hatte zu diesem Zeitpunkt aus unserer Sicht alles Negative eingepreist, was erkennbar war: Komplexität, Angriffe von Wettbewerbern und vor allem einen drastischen Aktienüberhang. Großaktionär Prosus hatte im Zuge der Übernahme von Just Eat Takeaway (August 2025) die Auflage erhalten, seinen Anteil an Delivery Hero innerhalb von zwölf Monaten auf einen einstelligen Prozentwert abzubauen. Noch im März hielt der Konzern aber laut Aktionärsstruktur 25 bis 30 Prozent der Aktien und konnte angesichts verpflichtender Meldeschwellen keinesfalls unter 25 Prozent gefallen sein. Den Verkauf eines derart großen Pakets innerhalb weniger Monate hielt der Kapitalmarkt für kaum machbar und preiste die Aktie in Erwartung einer Platzierung mit hohem Abschlag sukzessive tiefer.
Dann ging es schnell. Am 27. März wurde bekannt, dass Prosus den Verkauf von 10 Prozent der Anteile an Aspex erwog. Am 17. April veräußerte das Unternehmen zusätzlich 4,5 Prozent des Grundkapitals an Uber. Der US-Konzern erwarb, wie am 18. Mai verkündet, weitere Aktien und Instrumente und hielt damit bereits 19,5 Prozent des Kapitals sowie zusätzlich 5,6 Prozent in Form von Optionen. Zuletzt kündigte Uber am 16. Juli ein Übernahmeangebot für Delivery Hero an.
Wir haben am 23. März eine Position aufgebaut und sie am 18. Mai wieder veräußert. Die Position leistete einen positiven Renditebeitrag für den Paladin ONE.
SFC Energy legte nach unseren Käufen im März und April deutlich zu, getragen von einem Großauftrag und einer angehobenen Prognose. Am 12. Mai vermeldete das Unternehmen den größten Auftrag seiner Geschichte, die Lieferung von Brennstoffzellensystemen in die Ukraine im Volumen von 42,7 Mio. Euro (Umsatz 2025: 143,3 Mio. Euro). Für das bereinigte EBITDA 2026 erwartet die Gesellschaft seitdem eine Bandbreite von 29 bis 34 Mio. Euro (zuvor 20 bis 24 Mio. Euro; in der Mitte eine Erhöhung um 43 Prozent). Angesichts anderer vielversprechender Chancen haben wir zum Quartalsstichtag etwa die Hälfte unserer Position veräußert und mit SFC einen deutlich positiven Renditebeitrag für den Paladin ONE erzielt.
Beide Unternehmen zeigen dasselbe Muster. Ein Bewertungsabschlag ist nicht immer von Dauer und ist auch nicht zwangsläufig ein Urteil über die Qualität. Wo Substanz und planbare Cashflows vorhanden sind, vordergründige Themen aber die eigentliche Qualität überlagern, holt der Kurs die Unterbewertung früher oder später auf. Solche Konstellationen suchen wir gezielt.
Transparenzhinweis: Beide hier erläuterten Engagements leisteten einen deutlich positiven Beitrag im ersten Halbjahr. Wir wollen dabei nicht nur die Gewinner zeigen. Es gab weitere positive Entwicklungen, gleichzeitig aber auch Aktien, die sich schwächer präsentierten. So entwickelte sich unsere Kernposition Medios im ersten Halbjahr rückläufig. Wir haben den Titel kürzlich in einem Aktienpodcast vorgestellt; wer in die rund 100-minütige Episode reinhören möchte, findet sie unter folgendem Link: https://open.spotify.com/episode/3Cw2KOuwE890ltehUzQjRU
Schwerpunkt: Wie Unternehmen Kapital an ihre Aktionäre sinnvoll zurückgeben
Wert entsteht vorrangig im operativen Geschäft. Aber auch die Frage, wie ein Unternehmen mit seinem Kapital umgeht, ist für Aktionäre von erheblicher Bedeutung (Kapitalallokation). Grundsätzlich gibt es zwei Wege, auf denen Unternehmen wesentliche Anteile des Kapitals an ihre Aktionäre zurückführen, und beide begegnen uns im Portfolio gerade in ausgeprägter Form. Der eine führt über den Verkauf eines Geschäftsteils, dessen Erlös anschließend ausgeschüttet oder per Tender-Angebot zurückgeführt wird. Der andere führt über den Rückkauf eigener Aktien aus dem laufenden operativen Cashflow. Beide Maßnahmen schaffen allerdings nur dann Wert, wenn sie klug umgesetzt werden.
Weg 1: Kapitalrückgabe aus Desinvestitionen
Zuweilen lässt sich ein Geschäftsteil an einen neuen Eigentümer veräußern, der den fairen Wert zahlt. Hat die Aktie zuvor (deutlich) tiefer notiert, kann der Börsenkurs sprunghaft ansteigen.
Ein Musterfall dafür ist Brockhaus Technologies. Die Beteiligungsgesellschaft bündelte seit dem Börsengang 2020 eigenständige Gesellschaften unter einem Dach. Nach dem Palas-Verkauf Ende 2022 bestand die Gruppe noch aus IHSE und Bikeleasing, wobei Bikeleasing die Cash-Cow des Konzerns war. Im Jahresverlauf 2025 geriet die Aktie deutlich unter Druck. Ursächlich dafür waren eine Sonderuntersuchung bei Tochtergesellschaft IHSE wegen fehlerhafter Umsatzbuchungen, die Verschiebung des Geschäftsberichts 2024, eine deutliche Gewinnwarnung sowie steigende Investitionen in Bikeleasing bei gleichzeitig abkühlendem Marktumfeld.
Am 23. Dezember kam die Wende. Die Gesellschaft kündigte den Verkauf ihrer 52-Prozent-Beteiligung an Bikeleasing an Decathlon an und stellte dafür einen Zahlungsmittelzufluss von 240 Mio. Euro in Aussicht. Die Börse reagierte deutlich positiv. So kommunizierte Brockhaus am 24. April, den „überwiegenden Teil des Verkaufserlöses“ an die Aktionäre zurückzuführen. Am 18. Juni wurde der Betrag auf 180 Mio. Euro konkretisiert. Das sind drei Viertel des erwarteten Zuflusses und deutlich mehr als der Börsenwert vor der Verkaufsankündigung. Zudem genehmigte eine außerordentliche Hauptversammlung den Verkauf, der schon zum Ende des zweiten Quartals abgeschlossen wurde.
Zuletzt wurde am 9. Juli die Arithmetik der Rückführung konkretisiert. Der erste Baustein ist ein beabsichtigtes Aktienrückkaufprogramm (Tender-Angebot) über 90 Mio. Euro mit anschließendem Einzug der Aktien. Dadurch reduziert sich die Aktienzahl auf 6,70 Mio. Aktionäre können so mindestens 36 Prozent ihrer Position zum gebotenen Preis abgeben. Für die zweite Rückführung von 90 Mio. Euro, die wir für Anfang 2027 erwarten, hält sich Brockhaus sowohl eine Kapitalrückführung in bar als auch ein weiteres Rückkaufprogramm offen. Die dazu nötigen Beschlüsse stehen auf der Hauptversammlung am 19. August 2026 an.
IHSE bleibt vorerst im Konzern und dürfte aktuell von der Nachfrage aus dem Verteidigungsbereich profitieren. Nach einer Reorganisation deckt die nunmehr einzig verbliebene Tochtergesellschaft auf reduziertem Ergebnisniveau aktuell aber nur in etwa die Kosten der Holding. Da obendrein schon der Großteil des Bikeleasing-Verkaufserlöses ausgeschüttet wird, stellt sich die Frage, ob eine Fortführung von Brockhaus Technologies überhaupt sinnvoll erscheint. Wir erachten eine vollständige Liquidation als konsequentere Lösung und sprechen uns dafür klar aus. Das vollständige Bewertungsszenario im Falle einer Liquidation hängt insbesondere von Annahmen in Bezug auf IHSE ab. Wer die Rechnung selbst nachvollziehen möchte, kann in unserem interaktiven Bewertungsmodell eigene Annahmen setzen. Hier geht es zur interaktiven Bewertung. Das Modell zeigt, dass es in der jetzigen Konstellation aus unserer Sicht schwer erscheint, mit der Aktie Geld zu verlieren.
Nach demselben Muster geht MPC Energy Solutions vor. Die Börse bewertete das Erneuerbare-Energien-Portfolio lange mit einem hohen Abschlag, weil die angestrebte Größe des Geschäfts nicht erreicht wurde. Damit war der ursprüngliche Pfad versperrt, weiteres Wachstum über den Kapitalmarkt zu finanzieren. Die Gesellschaft hat umgedacht und strebt nun den Verkauf aller Vermögenswerte an. Ein Großteil der Kapazität ist bereits veräußert. Der Verkauf mit anschließender Ausschüttung an die Aktionäre ist die konsequente Art, den vorhandenen Wert zu heben. Die Hauptversammlung hat den Weg über eine Kapitalherabsetzung freigemacht, sodass die Auszahlung für die meisten Anteilseigner steuerfrei erfolgen kann. Eine erste große Ausschüttung ist noch für 2026 vorgesehen und dürfte in der Größenordnung von rund 90 Prozent der aktuellen Marktkapitalisierung liegen.
Weg 2: Aktienrückkäufe aus dem operativen Cashflow
Der zweite Weg ist der klassische Rückkauf eigener Aktien. Er bietet ausstiegswilligen Aktionären einen natürlichen Käufer, während die verbleibenden Aktionäre einen höheren Anteil am Unternehmen halten. Je günstiger zurückgekauft wird, desto stärker wirkt der Effekt für alle, die bleiben.
Wie wirkungsvoll dieser Hebel ist, hat William Thorndike in seinem Buch „The Outsiders“ an einer Reihe außergewöhnlicher Unternehmenslenker gezeigt. Wer eigene Aktien ausgibt, wenn sie hoch bewertet sind, und sie zurückkauft, wenn sie unterbewertet notieren, schafft je verbleibender Aktie erheblichen Mehrwert. Über acht Beispiele hinweg führte dieses konsequente Handeln im Buch über Dekaden zu außergewöhnlichen Renditen für Aktionäre.
Besonders konsequent ging zuletzt Dermapharm vor. Das Unternehmen hat ein öffentliches Rückkaufangebot über 4,3 Millionen Aktien vorgelegt, ein Volumen von knapp 8 Prozent des Grundkapitals. Die zurückgekauften Aktien wurden inzwischen eingezogen. Medios hat 2025 in einem ersten Schritt eine Million eigene Aktien zurückgekauft, knapp 4 Prozent des Grundkapitals. Auf der diesjährigen Hauptversammlung hat sich das Unternehmen zudem die Freigabe erneuern lassen, insgesamt bis zu 10 Prozent der ausstehenden Aktien zurückzukaufen. Die Sinnhaftigkeit dieser Maßnahme haben wir zuletzt auch in einem Brief an das Medios-Management vertreten. Bei Patrizia entsteht ein faktischer Rückkauf über den Ankeraktionär. First Capital Partner, das Vehikel des Gründers Wolfgang Egger (Anteilsbesitz 55 Prozent), kauft seit Anfang Juni 2026 über die Börse in zwölf Monaten bis zu 3,5 Millionen Aktien (3,8 Prozent des Grundkapitals).
Materialise: Eine vergessene Aktie meldet sich zurück
Manche Aktien erleben in wenigen Jahren mehr Drama als andere in Jahrzehnten. Die belgische Materialise NV ist so ein Fall. Erst hat die Börse sie euphorisch gefeiert, dann ebenso gründlich vergessen. Heute steht sie aus unserer Sicht an einem außergewöhnlich interessanten Punkt.
Das Geschäft ist rasch umrissen. Materialise ist seit 35 Jahren einer der Pioniere des industriellen 3D-Drucks und verbindet eine eigene Software-Plattform mit einer der größten Druckfabriken der Welt. Das Kronjuwel ist das Segment Medical, also klinische Planungssoftware und patientenspezifische Implantate für die Chirurgie. Mit rund 134 Millionen Euro Umsatz (Konzernanteil 50 Prozent), einer EBITDA-Marge von 32 Prozent (Konzern 12,1 Prozent) und zweistelligem Wachstum ist das ein erstklassiges Geschäft, weil es planbar und wiederkehrend ist. Doch der Reihe nach.
Vom Hype zum Absturz
Die bewegte Historie beginnt mit einem Namen, der wie kaum ein anderer für die Spekulationsblase der Jahre 2020 und 2021 steht: Cathie Wood und ihre Fondsgesellschaft ARK Invest. Woods thematische ETFs setzten kompromisslos auf disruptive Technologien. Ein 3D-Druck-Wert wie Materialise passte perfekt in dieses Narrativ. ARK baute die Position mit steigendem Volumen im ARKK-Fonds immer weiter aus. Auf dem Höhepunkt hielten ARK-Vehikel 8,6 Millionen Aktien, rund 43% des gesamten Streubesitzes. Diese hohe Konzentration trieb den Kurs in der Spitze auf ein Niveau, das u.E. ein Vielfaches dessen betrug, was das Zahlenwerk hergab.
Was folgte, war die Kehrseite derselben Medaille. Der ARKK-Fonds wurde durch Mittelzuflüsse immer größer. Gleichzeitig war eine weitere Aufstockung bei Materialise kaum noch möglich, denn der Fonds besaß schließlich bereits fast jede zweite Aktie aus dem Streubesitz. Folglich verlor die Position immer mehr an Gewicht im Fonds und damit offensichtlich auch an Bedeutung. Im Jahr 2022 fiel dann augenscheinlich die Entscheidung, die Beteiligung „zu bereinigen“.
Der ARKK-Fonds ging auf die Verkäuferseite. In einen ohnehin dünnen Markt hinein veräußerte ARK rund 95 Prozent seiner Position. Das Ergebnis war ein drastischer Kurssturz. Der ARKK-Fonds ist mittlerweile vollkommen draußen. Lediglich der ARK-3D-Printing-ETF hält heute noch rund 1,8 Prozent des Streubesitzes.
Jahre unter dem Radar
Über Jahre lasteten die ARK-Verkäufe wie ein Deckel auf dem Kurs. Wer kauft schon, wenn im Hintergrund ein bekannter Verkäufer Stück für Stück abgibt, ohne Rücksicht auf den Preis? Materialise verschwand fast vollständig von den Radarschirmen der Investoren.
Und hier wird es interessant. Der Umsatz des Medical-Geschäfts hat sich über die vergangenen rund zehn Jahre in etwa verdreifacht, ohne dass sich das aus unserer Sicht angemessen im Aktienkurs widergespiegelt hat. Kurs und Wert liefen damit weit auseinander, und genau diese Konstellation lässt uns aufhorchen.
Warum gerade jetzt?
Entscheidend ist aus unserer Sicht, dass sich gleich mehrere Dinge zeitgleich zum Guten wenden.
Der Überhang ist abgearbeitet. ARK hat seine Position um 95% reduziert und der jahrelange Verkaufsdruck fällt weg. Dies lässt sich im Chart oben deutlich nachvollziehen.
Die Aktie kommt nach Europa. Materialise ging 2014 an die NASDAQ, damals das perfekte Pflaster für den Hype im 3D-Druck. Elf Jahre später, im November 2025, kam mit der Euronext-Notierung in Brüssel ein europäischer Handelsplatz hinzu. Damit wird das Papier für eine breite heimische Investorenbasis leichter zugänglich, also für neue potenzielle Käufer, die es bislang kaum verfolgt haben. Und es steckt eine stille Optionalität darin: Sollte das US-Listing eines Tages enden, wanderte nicht nur die Handelsliquidität nach Europa, es entfielen auch die spezifischen US-Kosten für Börse, Wirtschaftsprüfung und Hinterlegungsbank. Diese können sich schnell auf 2 bis 3 Mio. Euro pro Jahr summieren, immerhin rund ein Prozentpunkt Konzernmarge.
Das Unternehmen kauft seit Januar eigene Aktien zurück. Erstmals in seiner Geschichte hat Materialise ein Rückkaufprogramm aufgelegt, und das über 30 Millionen Euro! Das sind rund 9 Prozent der Marktkapitalisierung. Gemessen am schmalen Streubesitz sind es allerdings knapp ein Viertel aller frei handelbaren Aktien. Finanziert wird es aus der Netto-Liquidität von rund 73 Millionen Euro. Das Programm trifft auf ein knappes verbliebenes Angebot und ist zugleich ein deutliches Signal. Die kontrollierende Gründerfamilie, die keine Aktien verkaufen wird, hält den Kurs offensichtlich für zu niedrig. Eine Familie, die bei diesen Kursen die eigene Beteiligung verdichtet, ist uns lieber als eine Dividende.
Operativ steht das Unternehmen an einem Wendepunkt. Hier lohnt ein zweiter Blick, denn die berichteten Konzernzahlen zeichnen das Geschäft noch zu schwach. Der scheinbar müde Gewinn der vergangenen zwei Jahre erklärt sich durch bewusste Investitionen. Die Forschungsausgaben allein stiegen seit 2023 von rund 38 auf 46 Millionen Euro pro Jahr; ein Plus von 21 Prozent, bei praktisch unverändertem Umsatz und stabiler Bruttomarge. Da solche Ausgaben, wenn sie nicht aktiviert werden, sofort durch die Gewinn- und Verlustrechnung laufen, drücken sie unmittelbar das Ergebnis. Diese Phase läuft nun aus. Das Management hat bestätigt, dass der Forschungsaufwand nach vorn weitgehend stabil bleiben soll. Damit ist der Punkt erreicht, an dem der operative Hebel zu wirken beginnt.
Ein genauerer Blick auf die drei Segmente macht das noch deutlicher. Das Kronjuwel Medical wächst unverändert kräftig. 2025 legte der Umsatz um 15,4 Prozent auf 134 Millionen Euro zu, bei einer EBITDA-Marge von 32 Prozent. Zu Jahresbeginn 2026 setzte sich das Wachstum währungsbereinigt mit rund 10 Prozent fort. Im Segment Software hat der Umsatz nach der bewussten Umstellung vom Verkauf unbefristeter Lizenzen hin zum Abo-Modell (Software-as-a-Service) den Boden gefunden. Der für 2025 berichtete Rückgang auf 40,9 Millionen Euro täuscht, denn im Verlauf des Jahres stieg der Quartalsumsatz stetig von 9,8 auf 11,0 Millionen Euro, und im ersten Quartal 2026 lag er währungsbereinigt bereits wieder rund 5 Prozent im Plus, bei inzwischen 82 Prozent wiederkehrenden Erlösen. Und selbst das lange defizitäre Manufacturing scheint an dem Punkt angekommen, an dem die Restrukturierung greift. Mit dem Verkauf der margenschwachen Aktivitäten (Rapidfit, Eyewear) und der Fokussierung auf die zertifizierte Serienfertigung für Luftfahrt und Verteidigung drehte das Segment-EBITDA im ersten Quartal 2026 von minus 0,4 auf plus 0,3 Millionen Euro.
Was der Markt aus unserer Sicht übersieht
Am aufschlussreichsten ist ein Blick auf die Bewertung. Wie eingangs erläutert, müssen wir uns dazu an dieser Stelle zurückhalten. Stattdessen lassen wir jeden selbst rechnen über folgenden Link. Hier geht es zur interaktiven Bewertung.
Die maßgeblichen Prämissen sind sicherlich:
Wie stark kann das Medical-Segment wachsen? Zuletzt war die Rate zweistellig.
Wie entwickelt sich der Fixkostenblock unterhalb der Bruttomarge? Hält das Unternehmen diesen tatsächlich nach vorne blickend weitgehend stabil?
Welches EV/EBITDA-Multiple ist gerechtfertigt, wenn das Unternehmen über Skaleneffekte deutliche EBITDA-Steigerungen zeigt?
Nach so vielen Zahlen sei erwähnt: Strategisch ist Materialise aus unserer Sicht bemerkenswert positioniert. Das Unternehmen ist der neutrale, herstellerunabhängige Maschinenraum der personalisierten Medizin. Es hat die Software gebaut, auf die viele Implantat-Anbieter angewiesen sind und wird von mehreren konkurrierenden Orthopädie-Konzernen zugleich eingesetzt. Damit profitiert Materialise unabhängig davon, welche Implantat-Marke am Ende das Rennen macht. Selbst Konzerne mit eigenem OP-Roboter wie Zimmer Biomet (ROSA) oder Johnson & Johnson (VELYS) greifen für die Planung auf Materialise-Software zurück. Eigene geschlossene Systeme haben u.E. nur Stryker und Medtronic, die allein dem Verkauf der eigenen Implantate dienen. Dritten bieten sie ihre Software nicht an. Jeder andere Hersteller braucht einen neutralen Partner. Hier führt an Materialise kaum ein Weg vorbei.
Herzstück ist die Planungssoftware Mimics, von der US-Behörde FDA zugelassen und in wissenschaftlichen Vergleichsstudien der Bezugspunkt, an dem sich andere Tools messen. Sie ist Gegenstand von über 11.000 Publikationen, wird an mehr als 600 Universitäten eingesetzt und an über 150 gelehrt. Die Software ermöglicht es, aus MRT-Aufnahmen virtuelle Modelle für Implantate abzuleiten, die dann Basis für den 3D-Druck der Implantate sind. Wer heute mit Mimics ausgebildet wird, arbeitet mit hoher Wahrscheinlichkeit später im OP und im Entwicklungslabor damit weiter. 2025 wurden mit der Technologie über 70.000 Patienten behandelt.
Unter der Oberfläche reift zusätzliches Potenzial, für das der Markt heute nichts bezahlt. Ein Beispiel für die kluge Kapitalallokation des Managements ist der Zukauf von FEops. 2024 übernahm Materialise das belgische Softwareunternehmen für rund 3 Millionen Euro, nachdem dieses zuvor gut 15 Millionen US-Dollar an Wagniskapital eingesammelt hatte. Es war ein Notverkauf im ausgetrockneten Medtech-Finanzierungsumfeld, bilanziell sogar mit negativem Firmenwert (Badwill) verbucht. Für einen Bruchteil des investierten Kapitals sicherte sich Materialise damit eine hoch komplementäre Software. Bisher konstruiert die Materialise-Software aus MRT-Bildern Modelle etwa für Herzklappen, die anschließend in zugelassenen Fabriken gedruckt werden. Die FEops-Software erlaubt es nun, vor der Operation zu simulieren, ob die konstruierten Herzklappen nach dem Eingriff optimal arbeiten werden. Materialise erschließt damit den Markt der strukturellen Herzerkrankungen, der ein Vielfaches der Orthopädie umfasst.
Große Tragweite hat auch eine Partnerschaft mit dem Technologiekonzern HP. Ab Anfang 2027 wird die Materialise-Software serienmäßig und kostenlos mit jedem neuen HP-3D-Industriedrucker (HP MJF 1200d) ausgeliefert. Über die Reichweite von HP gelangt die offene Materialise-Cloud-Plattform CO-AM, gewissermaßen das Betriebssystem für den industriellen 3D-Druck, auf einen Schlag zu einer breiten Nutzerbasis. Der eigentliche Hebel liegt in der zweiten Stufe. Ein Teil dieser Anwender dürfte im Lauf der Zeit auf kostenpflichtige CO-AM-Abonnements umsteigen, um erweiterte Funktionen zu nutzen, verbunden mit wiederkehrenden, hochmargigen Erlösen für Materialise. Wichtiger noch als der reine Umsatz ist die strategische Wirkung. Setzt sich CO-AM über HP als Standardschicht der Branche durch, verschiebt sich Materialise vom Nischenanbieter in Richtung Plattform. Diese Wirkung entfaltet sich erst graduell ab 2027. Sie ist damit ein perspektivischer Beschleuniger, den wir schon jetzt auf dem Zettel haben.
Der Wermutstropfen
Ein kritischer Punkt gehört erwähnt: die Kundenkonzentration. Ein einziger Orthopädie-Partner steht aktuell für rund 45 Prozent des Medical-Umsatzes; erfolgsbedingt noch dazu mit steigender Tendenz. Ein Teil des Wachstums beruht damit auf der Vertiefung einer einzelnen Kundenbeziehung. Ein Risiko, welches wir im Auge behalten. Auch wenn es wohl eher theoretischer Natur ist: Denn selbst wenn dieser Kunde beschließen sollte, den 3D-Druck zu internalisieren, wäre er mit hoher Wahrscheinlichkeit weiter auf die Materialise-Software Mimics angewiesen. Eine echte Alternative gibt es faktisch nicht, und der verbleibende Software-Umsatz dürfte hochmargig sein.
Fazit
Materialise ist für uns ein klassisch antizyklischer Fall. Das Hoch aus der Spekulationsblase war aus unserer Sicht nie ein fundamental unterfüttertes Niveau. Heute sehen wir dagegen aus unserer Sicht eine Übertreibung in die entgegengesetzte Richtung. Zugleich bündeln sich mehrere Katalysatoren: der abgearbeitete Überhang von ARK Invest, die im November 2025 erfolgte Euronext-Notierung und der großvolumige Aktienrückkauf. Hinzu kommen die operative Trendwende in den beiden kleineren Segmenten sowie sichtbares Skalierungspotential in der Gewinn- und Verlustrechnung für die nächsten Jahre. Eine Aktie, die die Börse jahrelang vergessen hatte, die womöglich vor einer Wahrnehmungsphase steht. Wir sind gespannt.
Die angekündigte Hitzewelle in Europa ist mehr als ein Wetterereignis. Extreme Temperaturen belasten Unternehmen, Lieferketten und Infrastruktur und können sich damit auch auf die Kapitalmärkte auswirken.
Energieversorgung unter Druck
Besonders der Energiesektor steht während längerer Hitzeperioden im Fokus. Der Stromverbrauch steigt durch den verstärkten Einsatz von Klimaanlagen, während gleichzeitig Kraftwerke und Stromnetze teilweise an ihre Belastungsgrenzen gelangen. Niedrige Pegelstände können zudem die Kühlung von Kraftwerken oder den Transport von Rohstoffen über Wasserstraßen erschweren.
Für Energieversorger, Netzbetreiber und Anbieter von Klimatechnik ergeben sich daraus sowohl Herausforderungen als auch Chancen.
Auswirkungen auf Unternehmen
Auch zahlreiche andere Branchen spüren die Folgen extremer Temperaturen:
Die Landwirtschaft muss mit Ertragseinbußen rechnen.
Bauunternehmen und Industrieproduzenten sehen sich häufig mit Produktivitätsverlusten konfrontiert.
Logistikunternehmen kämpfen teilweise mit Einschränkungen im Transport.
Tourismus- und Freizeitunternehmen profitieren regional von veränderten Reise- und Konsumgewohnheiten.
Solche Entwicklungen können sich unmittelbar auf Umsatz- und Gewinnerwartungen börsennotierter Unternehmen auswirken.
Langfristige Trends gewinnen an Bedeutung
Für langfristig orientierte Anleger sind einzelne Hitzewellen weniger entscheidend als die dahinterstehenden strukturellen Entwicklungen. Der Klimawandel führt dazu, dass extreme Wetterereignisse häufiger auftreten. Unternehmen investieren daher verstärkt in den Ausbau widerstandsfähiger Infrastruktur, erneuerbare Energien, Wassertechnologien, Energieeffizienz und Klimaanpassungsmaßnahmen.
Diese Investitionen schaffen langfristige Wachstumsmärkte, die für Investoren interessante Perspektiven bieten können.
Diversifikation bleibt der beste Schutz
Kurzfristige Wetterereignisse können die Stimmung an den Märkten beeinflussen. Für eine nachhaltige Vermögensanlage ist jedoch entscheidend, nicht auf einzelne Schlagzeilen zu reagieren. Ein breit diversifiziertes Portfolio, das unterschiedliche Regionen, Branchen und Anlageklassen berücksichtigt, bleibt der wirksamste Schutz gegen kurzfristige Marktschwankungen.
Unser Ansatz besteht deshalb darin, langfristige Entwicklungen frühzeitig zu analysieren und Portfolios so auszurichten, dass sie auch in einem sich wandelnden wirtschaftlichen Umfeld robust aufgestellt sind.
Fazit: Extreme Hitze ist längst nicht mehr nur ein Wetterthema. Sie entwickelt sich zunehmend zu einem wirtschaftlichen Einflussfaktor, den Unternehmen, Investoren und Vermögensverwalter gleichermaßen im Blick behalten sollten. Langfristig entstehen daraus sowohl Risiken als auch attraktive Investitionschancen für strategisch ausgerichtete Anleger.
Mit dem „Weltbild“ von Gies & Heimburger liefern wir Ihnen seit Januar 2013 ein komprimiertes Update über unser „Bild von dieser Welt“ und die Schlussfolgerungen, die wir daraus für unsere Investitionen ziehen.
Amerika – der Irankrieg wird die Konjunktur nicht abwürgen
Die amerikanische Wirtschaft wuchs im vierten Quartal 2025 mit 0,70 Prozent (GDP-Wachstum – annualisiert) und damit deutlich langsamer als noch in Q3-2025. Der sich lange hinziehende Shut Down, mit reduzierten öffentlichen Ausgaben, forderte seinen Tribut. Im Auftaktquartal 2026 beschleunigte sich das Wachstum auf 2 Prozent. Der Start in das zweite Quartal ist von höherer wirtschaftlicher Dynamik geprägt: Das Prognosemodell der Atlanta Fed berechnet aktuell ein GDP-Wachstum für Q2-2026 von 4 Prozent. Bisher kann die Verunsicherung um den Iran-Konflikt offensichtlich die US-Konjunktur nicht wesentlich schwächen. Die Verantwortlichen in der amerikanischen Regierung werden nun verstärkt den Blick auf die Midterm-Wahlen am 3. November richten. Steuerliche Stimuli, sowie Angebots- und Investitionsanreize werden in den kommenden Monaten die Konjunktur vermutlich weiterhin stützen. Das übergeordnete Zauberwort für eine wachsende US-Wirtschaft bleibt eindeutig Künstliche Intelligenz (KI oder englisch AI). Die geplanten AI-Ausgaben der US-Unternehmen für 2026 liegen in einer Größenordnung von etwa 2 Billionen US-Dollar – mit deutlicher Aufwärtstendenz.
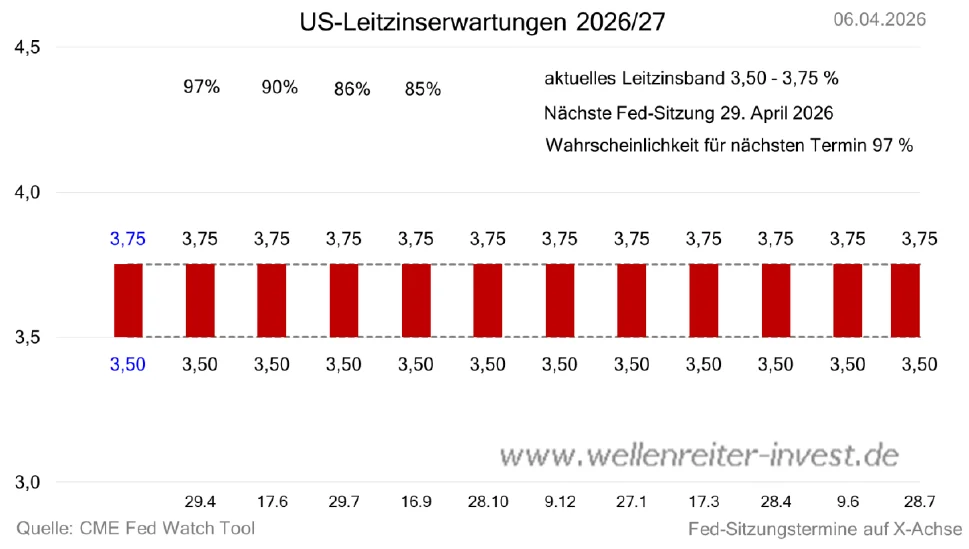
Der Rentenmarkt preist aktuell bis Ende 2027 keine weitere Zinssenkung der amerikanischen Notenbank Fed ein. Dies erachten wir als eine Fehlinterpretation. Die Fed wird sich durch die ölpreisbedingten Inflationsängste nicht von ihrem Zinssenkungspfad abbringen lassen. Deflationäre Auswirkungen der AI-Revolution werden aktuell (fälschlicherweise) kaum betrachtet. Die Amtszeit von Fed-Chef Jerome Powell endet am 15. Mai. Sollte der US-Senat zustimmen, wird ihm Kevin Warsh, der bereits von 2006 bis 2011 Mitglied des Führungsgremiums der Federal Reserve war, nachfolgen.
Grafik 1 (US-Leitzinserwartungen 2026 bis Ende 2027)
Die Rendite der 10-jährigen US-Staatsanleihe ist kriegsbedingt (Inflationsängste durch den Ölpreisschock) jüngst bis auf rund 4,50 Prozent angestiegen. Wir erwarten in den kommenden Monaten (siehe oben) rückläufige US-Renditen.
Der amerikanische Aktienmarkt stieg Ende Januar kurzfristig über die 7.000-Punkte-Marke (S&P 500), konnte dieses Niveau allerdings zunächst nicht behaupten. Infolge des Irankrieges korrigierten die US-Aktienmärkte rund 10 Prozent. Seit Ende März sehen wir eine beeindruckende Erholungsrallye, die die Aktienmärkte auf neue Rekordstände führte.
Per Saldo erwarten wir, unter durchaus kräftigen Schwankungen, eine Fortsetzung der Aufwärtsbewegung.
Eurozone – schwaches Wachstum, aber noch im positiven Terrain
Das zarte Pflänzlein einer konjunkturellen Stabilisierung und Erholung in der Eurozone droht, von den Energiepreisexplosionen und Lieferkettenproblemen, als Folge des Irankrieges, das Frühjahr nicht zu überleben. Noch sollten wir die Flinte nicht ins Korn werfen, denn bei einem zügigen Ende der kriegerischen Handlungen im Nahen Osten und den damit sicherlich verbundenen Energiekostensenkungen, sollte in 2026 ein moderates Wirtschaftswachstum von ca. einem Prozent möglich sein (nach 1,5 Prozent in 2025). Die deutschen Finanzierungsvehikel (Sondervermögen Bundeswehr und Sondervermögen für Infrastruktur und Klimaneutralität) sorgen hierzulande bereits für sehr deutliche Steigerungen im Auftragseingang des verarbeitenden Gewerbes.
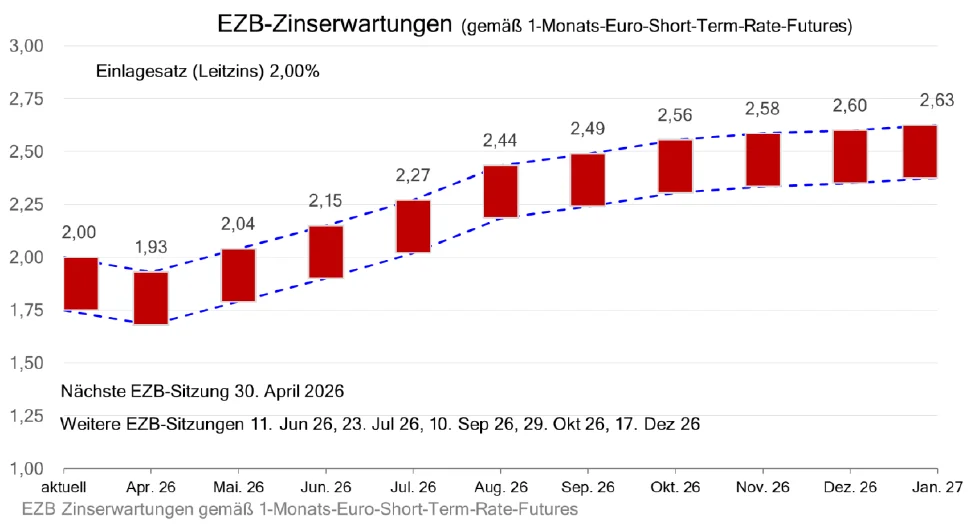
Die Europäische Zentralbank (EZB) steht vor einem Balanceakt. Bei einer Zinserhöhung, um dem möglicherweise aufkommenden Inflationsdruck frühzeitig entgegenzuwirken, laufen die Währungshüter Gefahr, die Konjunktur komplett abzuwürgen. Ich hoffe sehr, dass man im Eurotower in Frankfurt besonnen reagiert und den externen Preisschock (Energiekosten) nicht überinterpretiert.
Grafik 2 (EZB Zinserwartungen 2026 bis Januar 2027)
Die Renditen der 10-jährigen Bundesanleihen stiegen in Folge der energiepreisgetriebenen Inflationssorgen gegen Ende des ersten Quartals auf 3,10 Prozent. Die weitere Renditeentwicklung ist logischerweise sehr eng mit der Entwicklung im Nahen Osten verknüpft. Wenn die Friedensbemühungen erfolgreich sind und die Energiepreise fallen, dann besteht nach unserer Einschätzung deutliches Potenzial für einen Renditerückgang.
DAX und EuroStoxx mussten nach dem guten Jahresstart den geopolitischen Risiken deutlich Tribut zollen, wobei der konjunktursensiblere DAX insgesamt schlechter abschnitt als der breiter aufgestellte Euro Stoxx. Ob die Kursstabilisierung der vergangenen Tage anhält, wird kurzfristig überwiegend von der Nachrichtenlage im Nahen Osten abhängig sein.
Japan – hartnäckige Inflation (steigende Lebensmittelpreise) mit steigenden Zinsen
Die wirtschaftliche Entwicklung in Japan wird sich nach einem robusten Wachstum von 1,3 % des BIPs im Jahr 2025 voraussichtlich auf 0,9 % in 2026 verlangsamen. Während die Binnennachfrage der Hauptwachstumsmotor bleibt, sorgt die Auslandsnachfrage aufgrund der US-Zölle und der Unsicherheiten durch den Irankrieg für einen leichten Rückgang der Wirtschaftstätigkeit. Der private Konsum wird durch Lohnzuwächse gestützt, doch die Gesamtinflation bleibt durch steigende Lebensmittelpreise und die nun einsetzenden Energiepreisexplosionen stark belastet. Der Start von Sanae Takaichi als erste Premierministerin Japans verlief derweil unspektakulär. Ob es im weiteren Jahresverlauf 2026 eine Beschleunigung der konjunkturellen Entwicklung gibt, müssen wir angesichts der fragilen geopolitischen Lage im Nahen Osten genau beobachten.
Die Bank of Japan wird nach unserer Einschätzung an einer vorsichtigen Normalisierung der Geldpolitik festhalten, um die Inflation im Zaum zu halten. Der Renditeanstieg bei 10-jährigen Staatsanleihen auf über 2,50 Prozent stellt für die Währungshüter und den Staatshaushalt hinsichtlich des Schuldendienstes eine Herausforderung dar. Der japanische Aktienmarkt (Nikkei 225) folgte jüngst den Vorgaben der US-Märkte und erzielte nach der geopolitischen Korrektur im März nun bereits wieder neue Rekordstände.
Emerging Markets:
China – Strukturelle Anpassung trifft auf neue Exportdynamik
Chinas Wirtschaft behielt im Jahr 2025 eine solide Dynamik bei und erreichte ein BIP-Wachstum im Jahresvergleich von knapp 5 %. Laut dem China-Wirtschaftsupdate der Weltbank wird das Wachstum für 2026 auf 4,4 % prognostiziert, da bestehende Gegenwinde bestehen bleiben, wenngleich jüngste Daten für das erste Quartal mit 5,0 % positiv überraschten. Dieser Zuwachs wird jedoch primär durch eine massive Exportoffensive bei den „neuen drei Motoren“ – Elektromobilität (+68,1 %), Lithium-Batterien (+43,2 %) und Green-Tech – getragen, welche die schwache Inlandsnachfrage kompensiert.
Dennoch bleiben die privaten Haushalte bei ihren Ausgaben vorsichtig angesichts sinkender Immobilienpreise. Für 2026 wird hier ein weiterer Rückgang von 4 % bis 6 % erwartet. Die Zentralbank (PBOC) reagiert hierauf mit einer moderaten Lockerung der Geldpolitik und historisch niedrigen Hypothekenzinsen von 3,1 %, um eine Bodenbildung zu erzwingen. Belastet wird die Stimmung zudem durch einen schwachen Arbeitsmarkt; insbesondere die Jugendarbeitslosigkeit von rund 17 % sowie wachsende Sorgen über die Auswirkungen der KI-Revolution auf künftige Beschäftigungsprofile fördern einen Trend zum „rationalen Luxus“ und zur verstärkten Nutzung von hochwertigen Ersatzprodukten („Dupes“).
Einen zentralen Wachstumsmotor stellt die chinesische KI-Industrie dar, wobei Unternehmen wie Alibaba, Baidu oder Tencent technologisch weiterhin die einzigen ernsthaften Herausforderer für das Silicon Valley sind. Dies stellt für China einen nicht zu unterschätzenden Wachstumsmotor dar. Da sich der chinesische Technologieindex (Hang Seng Tech Index) seit Anfang Oktober 2025 in einer Korrektur- bzw. Bodenbildungsphase befindet, sehen wir in diesem Marktsegment sehr interessante Kurschancen im weiteren Jahresverlauf.
Das geopolitische Risiko bezüglich Taiwan bleibt latent vorhanden und ist nicht vorhersehbar. Wir gehen jedoch unverändert davon aus, dass die Führung in Peking das enorme militärische Risiko einer Eskalation in der gegenwärtigen Situation (noch) nicht eingehen wird.
Lateinamerika – politische Transformationen und herausfordernde Beziehungen zu den USA
Die Region Lateinamerika ist mit strukturellen Engpässen und einem geringen Innovationsniveau konfrontiert, wodurch die Volkswirtschaften anfällig und von einer begrenzten Palette von Exportgütern abhängig sind. Wir sind aktuell nicht in Lateinamerika investiert und verfolgen die Entwicklungen in den einzelnen Ländern von der Seitenlinie aus.
Indien – ein Lichtblick in puncto Wachstum
Indien hat im Zeitraum 2025/26 Japan überholt und ist zur viertgrößten Volkswirtschaft der Welt aufgestiegen. Der IWF erwartet, dass das Land bis 2028 auch Deutschland übertreffen wird. Mit einem realen BIP-Wachstum von ca. 7,7 % im abgelaufenen Fiskaljahr bleibt Indien das dynamischste G20-Land. Für das laufende Jahr 2026/27 rechnen wir aufgrund gestiegener Energiepreise und auslaufender steuerlicher Impulse mit einer moderaten Normalisierung auf etwa 6,7 %.
Hinter dieser Dynamik stehen eine robuste Binnennachfrage, die weltweit größte Erwerbsbevölkerung (Medianalter 29 Jahre) und erfolgreiche Strukturreformen. Marktbeobachter wie Franklin Templeton identifizieren nach jüngsten Marktkorrekturen attraktive Bewertungen und erwarten eine Gewinnerholung im Jahresverlauf 2026.
Rohstoffe / Rohstoffaktien:
Parabolischer Höhenflug im Januar – dann Korrekturmodus
Der Goldpreis und die Börsenkurse der Goldproduzenten verzeichnete im Januar eine extrem starke Performance mit einem Anstieg von über 12 Prozent (Gold) getrieben durch die geopolitischen Spannungen und hoher Nachfrage von Investorenseite und Notenbanken. Auf dem All-Time-High von über 5500 USD pro Unze setzte eine deutliche Korrektur ein. Gewinnmitnahmen und Verkäufe von Zentralbanken des Nahen Osten wurden als Begründung herangeführt. Objektiv betrachtet war, nach dem enormen Preisanstieg, eine Korrektur fällig und gesund.
Das aktuelle Preisniveau kann man wieder hervorragend für Zukäufe nutzen. Denn an den zentralen Themen, die den Goldpreis in der Vergangenheit nach oben getrieben haben – wie Dedollarisierung, geopolitische Unsicherheiten, Inflationssorgen und die weltweit ausufernde Verschuldung – hat sich nichts geändert.
Einen parabolischen Anstieg im Januar um fast 65% auf ca. 120 USD je Unze verzeichnete der Silberpreis und daraus abgeleitet auch die Kurse der entsprechenden Silberproduzenten. Im Silbermarkt machten Spekulationen von physischen Auslieferungsproblemen der Warenterminbörsen Comex (New York) und LBMA (London) die Runde. Lieferausfälle konnten (vorerst) vermieden werden, indem die Kontrakte in die Zukunft gerollt wurden. Nach den spekulativen Übertreibungen korrigierte der Silberpreis deutlich. Bei rund 70 USD pro Feinunze bildet er aktuell einen tragfähigen Boden aus.
Angebotsdefizit bei Silber bleibt
Anders als in vergangenen Boom-Phasen wird der Silberpreis nicht von spekulativen, sondern von fundamentalen Faktoren gestützt. Ein zentraler Treiber ist das strukturelle Defizit. Bereits im sechsten Jahr in Folge übertrifft die Nachfrage das Angebot und trotz leicht steigender Minenproduktion und höherem Recycling kann die Versorgungslücke nicht geschlossen werden. Langfristig wird Silber von strukturellen Trends unterstützt: der Aufbau von KI-Rechenzentren, leistungsstarken Solarkraftwerken, Elektromobilität und Stromnetzen wird weiterhin für eine stabile / steigende industrielle Nachfrage sorgen.
Gerade durch die Kombination aus Versorgungsengpässen (die Produktionsausweitung geht nur sehr langsam von statten) und höherer industrieller Nachfrage hat Silber und die entsprechenden börsennotierten Produzenten weiterhin ein erhebliches Aufwärtspotenzial.
Kupfer und Lithium in einer ähnlichen Ausgangslage wie Silber vor drei Jahren
Wir sehen eine hohe Wahrscheinlichkeit, dass im Kupfer– und Lithiumsektor in den kommenden Jahren ähnliche Nachfrageüberhänge wie aktuell beim Silber entstehen. Dies eröffnet den Produzenten die Chance auf kräftige Gewinnsteigerungen und sodann folgerichtig weitere Kurssteigerungen der einschlägigen Aktien.
Wenn wir in der Geschichte zurückblicken, kündigten sich große wirtschaftliche Umbrüche meist unüberhörbar an. Die Industrielle Revolution kam mit dampfenden Lokomotiven und rauchenden Fabrikschloten. Der Bauboom der Nachkriegszeit zeigte sich in einem Meer aus Kränen und dem Dröhnen schwerer Maschinen. Fortschritt war sichtbar – und vor allem hörbar.
Heute stehen wir erneut an der Schwelle einer fundamentalen Transformation: der KI-Revolution. Doch wer aus dem Fenster blickt, sieht – scheinbar – nichts. Keine neuen Schienenstränge, keine gigantischen Baustellen in den Innenstädten, kein offensichtlicher Umbau unserer physischen Welt.
Ist der Hype also übertrieben? Ganz im Gegenteil.
Wir befinden uns erst am Anfang einer Entwicklung, deren Infrastruktur im Verborgenen entsteht. Die „Bagger“ dieser Revolution arbeiten nicht im Stadtzentrum, sondern fernab: in den Ebenen von Texas, auf ehemaligen Industrieflächen im Rheinland und unter der Erde, wo neue Stromtrassen und Glasfasernetze verlegt werden.
Ein historischer Vergleich: Schneller als alles zuvor
Betrachtet man den „Markt“ als Summe der Investitionsausgaben (Capex), dann entwickelt sich die KI-Infrastruktur gerade zum größten zivilen Infrastrukturprojekt aller Zeiten.
Schätzungen von Morgan Stanley und Goldman Sachs zufolge werden bis 2028 rund 3 Billionen US-Dollar allein in KI-Rechenzentren fließen. Noch beeindruckender ist jedoch die Geschwindigkeit:
Unternehmen wie Microsoft, Meta und Amazon investieren allein im Jahr 2026 etwa 725 Milliarden US-Dollar in Hardware und Infrastruktur.
Das ist ein Mobilisierungstempo, das historisch eher aus Kriegszeiten bekannt ist als aus Friedensphasen.
Ein Meilenstein: Das Projekt „Stargate“
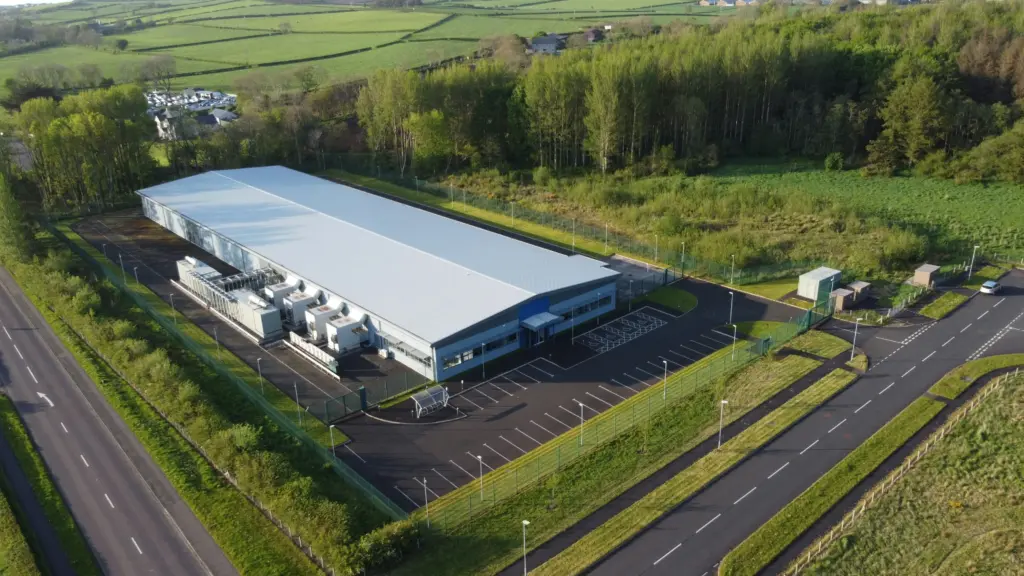
Während Europa noch intensiv über Regulierung diskutiert, setzen die USA seit Anfang 2025 auf eine massive, staatlich unterstützte Infrastruktur-Initiative. Mit dem Projekt Stargate wurde der Aufbau von KI-Kapazitäten offiziell zur nationalen Priorität erklärt.
Foto von Geoffrey Moffett auf Unsplash
Dabei geht es nicht mehr um klassische Rechenzentren, sondern um eine neue Kategorie industrieller Infrastruktur:
Investitionsvolumen: Bis zu 500 Milliarden US-Dollar bis 2029.
Energiebedarf: Rund 5 Gigawatt – vergleichbar mit mehreren Großkraftwerken.
Konsequenz: Aufbau einer eigenen Energieinfrastruktur, inklusive Investitionen in neue Technologien wie Small Modular Reactors (SMRs).
Hier entsteht nicht weniger als das Rückgrat der nächsten industriellen Epoche.
Und Deutschland? Die Revolution im Hinterland
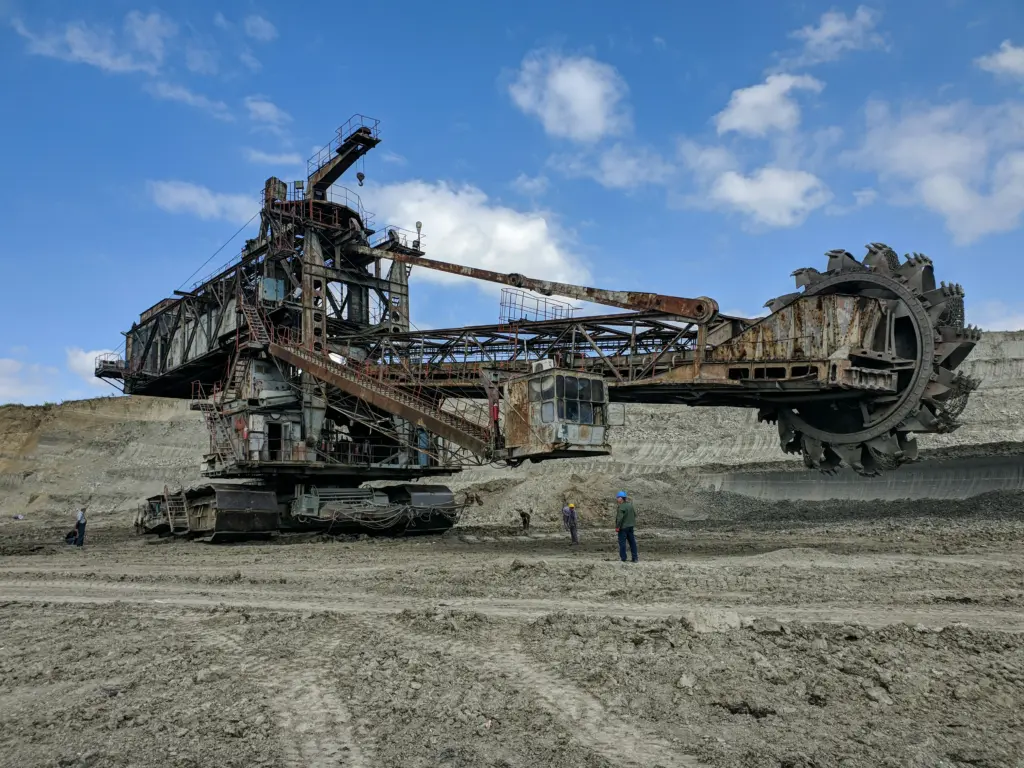
Auch in Deutschland hat der Wandel längst begonnen – nur abseits der öffentlichen Wahrnehmung. Ein besonders prägnantes Beispiel ist das Rheinische Revier in Nordrhein-Westfalen. Dort, wo einst Braunkohlebagger die Landschaft prägten, findet nun ein Strukturwandel par excellence statt.
Unternehmen wie Microsoft investieren Milliarden in neue Rechenzentrumsstandorte, etwa in Bedburg und Elsdorf. Der entscheidende Vorteil: Die bestehende Energieinfrastruktur der ehemaligen Tagebauregion (Stromtrassen und Umspannwerke) wird zur Grundlage der neuen Ära.
Das ist mehr als Strukturwandel – es ist eine Transformation von fossiler zu digitaler Wertschöpfung.
Foto von Albert Hyseni auf Unsplash
Die Perspektive für Anleger: Substanz schlägt Narrativ
Für Investoren markiert diese Entwicklung eine klare Verschiebung. KI ist in dieser Phase kein reines Softwarethema – sie ist vor allem ein Infrastrukturthema. Hinter jeder Anwendung stehen physische Assets:
Rohstoffe: Kupfer, Lithium und Seltene Erden für Netze und Hardware.
Energie: Netzbetreiber und Versorger werden zu Schlüsselakteuren der Tech-Branche.
Immobilien: Rechenzentren etablieren sich als eigene, hochgradig stabile Assetklasse.
Während sich der öffentliche Diskurs oft auf Anwendungen und Sprachmodelle konzentriert, entstehen im Hintergrund die eigentlichen Werttreiber.
Fazit: Die leisen Anfänge großer Umbrüche
Die KI-Revolution ist nicht unsichtbar – sie ist nur räumlich und strukturell verlagert. Wer genau hinsieht, erkennt bereits heute die Fundamente der nächsten wirtschaftlichen Ära. Oder anders gesagt: Die entscheidenden Werte entstehen nicht dort, wo die meiste Aufmerksamkeit ist – sondern dort, wo die Infrastruktur wächst.
Unser Rat: Jetzt hinschauen, solange der Wandel noch leise ist.
Jedes Jahr veröffentlicht Larry Fink, CEO von BlackRock, seinen vielbeachteten Investorenbrief, in dem er die Gespräche zusammenfasst, die er im Laufe des Jahres mit Kunden, Mitarbeitenden, Politikern und Unternehmenschefs geführt hat. Der Brief hat mittlerweile Kultstatus erlangt. Seine diesjährigen Gedanken halten wir für besonders bedeutend und aufschlussreich und stellen sie deshalb nachfolgend in deutscher Übersetzung vor.
Mit Ihrem Land wachsen: Gedanken eines langfristigen Optimisten
Jedes Jahr verfasse ich diesen Brief als Zusammenfassung der Gespräche, die ich im Laufe des Jahres mit Kunden und Mitarbeitern, führenden Politikern, CEOs – und Menschen, die für ihren Ruhestand vorsorgen – geführt habe. In letzter Zeit sagen alle, egal wer gerade das Wort ergreift, dasselbe: Wir sind uns nicht sicher, wie wir diese Zeit meistern sollen.
Das ist verständlich. Wir erleben eine Zeit, in der Dinge, die früher ein ganzes Jahrzehnt geprägt hätten, zur Routine geworden sind: Kriege mit globalen Auswirkungen, Billionen-Dollar-Unternehmen, eine grundlegende Neuordnung des internationalen Handels und das Aufkommen der bedeutendsten Technologie seit – zumindest – dem Computer.
Die Falle des kurzfristigen Denkens
Allzu oft wird dies durch eine kurzfristige Brille betrachtet. Tägliche Marktbewegungen werden als Signale für dauerhafte Veränderungen gewertet, und komplexe wirtschaftliche oder technologische Umbrüche werden auf Schlagzeilen reduziert. Wir leben in einer Welt, in der Informationen augenblicklich zirkulieren und Reaktionen ebenso schnell folgen. Manchmal fühlt es sich an, als würde alles von Dopamin getrieben – wo ständiger Input kurzfristige Impulse belohnt. Doch Geschwindigkeit kann die Perspektive verzerren und langfristiges Denken verdrängen.
Fairerweise muss man sagen, dass all diese kurzfristigen Aktivitäten auf den Finanzmärkten einen Zweck erfüllen. Auf diese Weise werden neue Informationen aufgenommen, Risiken eingepreist und Kapitalallokationen vorgenommen.
Warum „Investiert-Bleiben“ wichtiger ist als Timing
Doch auf lange Sicht war es weitaus wichtiger, investiert zu bleiben, als den richtigen Zeitpunkt zu erwischen. In den letzten zwei Jahrzehnten hat sich jeder in den S&P 500 investierte Dollar mehr als verachtfacht. Hätte man nur die zehn besten Tage verpasst, hätte man weniger als die Hälfte verdient. Und einige der stärksten Tage des Marktes fielen gerade in Zeiten besonders beunruhigender Schlagzeilen.
Die Gefahr besteht darin, dass wir uns so sehr auf das Rauschen konzentrieren, dass wir vergessen, worauf es tatsächlich ankommt. Die Kräfte hinter den heutigen Schlagzeilen haben sich schon seit langem aufgebaut. Das alte Modell des globalen Kapitalismus bröckelt. Länder geben enorme Summen aus, um in den Bereichen Energie, Verteidigung und Technologie autark zu werden.
KI und die wachsende Kluft beim Vermögensaufbau
Unterdessen floss der Großteil des Reichtums an Menschen, die Vermögenswerte besaßen, und nicht an Menschen, die den Großteil ihres Geldes durch Arbeit verdienten. Seit 1989 hat sich der Wert eines Dollars am US-Aktienmarkt mehr als 15-mal so stark erhöht wie der Wert eines Dollars, gemessen am Medianlohn. Nun droht die KI, dieses Muster in noch größerem Maßstab zu wiederholen – und den Reichtum bei den Unternehmen und Investoren zu konzentrieren, die in der Lage sind, ihn für sich zu nutzen.
Hier liegt der Ursprung eines Großteils der heutigen wirtschaftlichen Unsicherheit: ein tiefes Gefühl, dass der Kapitalismus funktioniert – nur nicht für genug Menschen. Und eine Fokussierung auf kurzfristige Investitionen ist keine Lösung dafür. Vielmehr sind es langfristige Investitionen, die es Ländern ermöglichen, heimische Industrien aufzubauen, die es den Menschen ermöglichen, dauerhaften Wohlstand zu schaffen, und die zeigen, wie das Wachstum ihres Landes auch ihnen zugutekommen kann.
Das „gesellschaftliche Wunder“ des Investierens
Im besten Fall bewirkt langfristiges Investieren eine Art gesellschaftliches Wunder. Wenn Menschen ihre Ersparnisse investieren – über Jahrzehnte hinweg, nicht nur für wenige Tage –, setzen die Kapitalmärkte dieses Geld ein, um Unternehmen, Infrastruktur und Arbeitsplätze zu finanzieren. Und wenn dieser Kreislauf in Ihrem eigenen Land stattfindet, sind Ihre Zukunft und die Zukunft Ihres Landes miteinander verbunden. Sie tragen dazu bei, dessen Wachstum zu finanzieren. Und es trägt dazu bei, Ihr eigenes Wachstum zu finanzieren.
Mein Glaube an dieses gesellschaftliche Wunder ist natürlich durch meinen Beruf geprägt. Aber ich spreche nicht nur als CEO von BlackRock – dieser Glaube spiegelt jahrzehntelange Erfahrung wider, in der ich gesehen habe, wie Investitionen dazu beitragen können, dass mehr Menschen am Wirtschaftswachstum teilhaben.
Eine persönliche Lektion über langfristigen Wohlstand
Er gründet sich auch auf etwas Persönlicheres. Mein Vater wurde 1925 geboren. Meine Mutter 1930. Sie stammten nicht aus wohlhabenden Verhältnissen. Mein Vater besaß ein Schuhgeschäft. Meine Mutter unterrichtete Englisch. Aber sie sparten, was sie konnten, und investierten es.
Das war in den 1950er- und 1960er-Jahren, genau zu der Zeit, als das Interstate Highway System gebaut wurde, der industrielle Boom der Mitte des Jahrhunderts in Gang kam und der Automobilsektor das amerikanische Leben neu prägte. Und auf ihre eigene kleine Weise halfen sie, all das zu finanzieren. Sie waren Teil des Kapitals, das das moderne Amerika aufbaute. Und im Laufe der Zeit flossen die Gewinne an sie zurück. Als sie in Rente gingen, hatten sie genug Ersparnisse, um bis weit über 100 hinaus komfortabel zu leben. Denn ihr Vermögen wuchs zusammen mit der amerikanischen Wirtschaft.
Und diese Dynamik reicht weit über die Vereinigten Staaten hinaus. Über Länder und Generationen hinweg war das Muster bemerkenswert ähnlich. Familien, die breit gefächert und konsequent investierten – durch Depressionen und Kriege, durch Inflation, Finanzkrisen und sogar eine globale Pandemie hindurch –, hatten die Möglichkeit, ihr Vermögen im Einklang mit der wirtschaftlichen Entwicklung wachsen zu lassen. Diese Geschichte ist der Grund, warum ich langfristig optimistisch bleibe. Nicht, weil der Weg ebenerdig ist, sondern weil die Märkte in der Regel diejenigen belohnen, die auch in unsicheren Zeiten investiert bleiben.
Hürden überwinden: Finanzielle Sicherheit für alle
Darum geht es in diesem Moment. Darum, diese Chance zu erweitern. Darum, sicherzustellen, dass mehr Menschen am Wachstum ihres Landes teilhaben können. Denn heute werden zu viele Menschen außen vorgelassen.
Viele Menschen haben gar nicht erst das Geld, um zu investieren – Haushalte, die von Gehaltsscheck zu Gehaltsscheck leben. Man kann nicht investieren, wenn man nicht sicher ist, ob man sich die Miete im nächsten Monat, die Lebensmittel für die nächste Woche oder eine unerwartete Rechnung leisten kann. Der Ausgangspunkt muss also sein, den Menschen dabei zu helfen, eine grundlegende finanzielle Sicherheit aufzubauen.
Und das beginnt bereits zu geschehen. Notfallsparkonten, bei denen Arbeitgeber die Einzahlungen aufstocken können und Arbeitnehmer ohne Strafgebühren Geld abheben können, gewinnen an Bedeutung. Und immer mehr Länder experimentieren mit Anlagekonten, die bei der Geburt eingerichtet werden, sodass Kinder bereits ab dem Zeitpunkt, an dem sie das Krankenhaus verlassen, am Wachstum ihres Landes teilhaben können.
Selbst dort, wo Ersparnisse vorhanden sind, bleibt die Beteiligung begrenzt. Die USA weisen wahrscheinlich die weltweit höchste Marktbeteiligungsquote auf. Dennoch haben rund 40 % der Bevölkerung keinerlei Zugang zu den Kapitalmärkten. Weltweit ist die Beteiligung noch weitaus geringer. Milliarden von Menschen beobachten das Wachstum ihrer Volkswirtschaften von außen, als Mieter statt als Eigentümer – sie legen ihre Ersparnisse auf Bankkonten an, die kaum Zinsen bringen, anstatt zu investieren, um am Wachstum um sie herum teilzuhaben.
Die Zukunft des Marktzugangs: Tokenisierung
Märkte funktionieren, wenn Anleger darauf vertrauen, dass sie zu einem fairen Preis kaufen und verkaufen können. Dieses Vertrauen hilft Unternehmen, das für ihr Wachstum benötigte Kapital zu beschaffen, und ermöglicht es Familien, ihre Investitionen kostengünstig auf viele Vermögenswerte zu verteilen, anstatt sich nur auf einen einzigen zu verlassen. Die Erweiterung des Zugangs zu diesem System – durch bessere Technologie und Finanzbildung – könnte dazu beitragen, dass mehr Menschen am Wirtschaftswachstum teilhaben. Mit der Zeit könnten dieselben technologischen Fortschritte auch zu mehr Transparenz und potenziell einem breiteren Zugang zu Teilen der privaten Märkte führen – Bereichen wie Infrastruktur und private Kredite, die für die meisten Privatanleger traditionell unerreichbar waren.
Die Hälfte der Weltbevölkerung nutzt eine digitale Geldbörse auf ihrem Smartphone. Stellen Sie sich vor, mit derselben digitalen Geldbörse könnten Sie auch langfristig in eine breite Palette von Unternehmen investieren – so einfach wie eine Zahlung zu tätigen. Die Tokenisierung könnte dazu beitragen, diese Zukunft zu beschleunigen, indem sie die Grundlagen des Finanzsystems modernisiert – wodurch Investitionen einfacher zu tätigen, einfacher zu handeln und leichter zugänglich werden.
Ich beginne diesen Brief mit den Faktoren, die dieses Thema gerade jetzt besonders dringlich machen: die Umwälzungen im globalen Handel, die Ungleichheit, die in der letzten Generation zugenommen hat, und die Gefahr, dass künstliche Intelligenz die Kluft ohne eine breitere Marktbeteiligung weiter vergrößert.
Anschließend werde ich vier Beispiele – unter vielen anderen – dafür anführen, wie Länder bereits jetzt die Marktbeteiligung ausweiten und mehr Menschen dabei helfen, gemeinsam mit ihren Volkswirtschaften zu wachsen.
Der letzte Abschnitt befasst sich mit der Arbeit von BlackRock mit Kunden, die viele dieser Ziele vorantreibt.
Ein Aufruf zum Dialog
Noch eine letzte Anmerkung: Das Verfassen dieses Briefes ist Teil meiner Pflicht gegenüber unseren Aktionären und Kunden. Aber es ist auch ein Brief. Und Briefe sollen Gespräche anstoßen. Ich hoffe, dass dies der Fall ist. Ich werde mich um eine Vielzahl von Perspektiven bemühen und beabsichtige, einige davon hervorzuheben, die die Diskussion sinnvoll voranbringen.
Gastbeitrag unseres langjährigen Geschäftspartners Walter Feil – IhrKonzept GmbH
Ich beobachte seit vielen Jahren die Finanzmärkte. Aber eines hat mich immer wieder erstaunt: Wie kann es sein, dass der Ölpreis plötzlich steigt oder fällt – angeblich, weil ein paar Tanker weniger unterwegs sind oder ein Förderfeld kurzzeitig ausfällt – und daraufhin sofort die gesamte Weltwirtschaft nervös wird?
Ein paar Millionen Barrel mehr oder weniger pro Tag sollen genügen, um Aktienmärkte, Inflationserwartungen und sogar geopolitische Strategien zu beeinflussen. Ich muss gestehen: Das fällt mir schwer zu glauben. Es wirkt beinahe so, als würden wir alle einem Preis hinterherlaufen, der mit der realen Welt nur noch sehr wenig zu tun hat.
Wenn man die täglichen Nachrichten verfolgt, entsteht fast der Eindruck, dass dieser eine Preis – der sogenannte Spot- oder Futurespreis für Öl – eine Art moderne Gottheit geworden ist. Nachrichtenagenturen, Fernsehsender, Analysten und Kommentatoren behandeln ihn mit einer Ehrfurcht, die mich an das Goldene Kalb aus der biblischen Geschichte vom Berg Sinai erinnert. Alle schauen darauf, alle zitieren ihn – aber kaum jemand stellt die entscheidende Frage: Wie entsteht dieser Preis eigentlich wirklich?
Je tiefer man sich damit beschäftigt, desto deutlicher wird: Der Ölpreis entsteht nicht primär im physischen Handel mit Öl. Vielmehr wird er an Finanzmärkten gebildet, an denen täglich ein Vielfaches der tatsächlichen Weltproduktion gehandelt wird.
Und während die Öffentlichkeit über steigende Benzinpreise diskutiert, gibt es eine kleine Gruppe von globalen Rohstoffhändlern, die von diesen Marktbewegungen enorm profitieren. Ihre Rolle und ihr Einfluss werden in einem sehr lesenswerten Buch beschrieben:
The World for Sale, (z.B. bei Amazon, 29,90 Euro)
Dieses Buch erzählt die Geschichte der großen Rohstoffhändler – Firmen wie Vitol, Trafigura oder Glencore – und zeigt, wie diese Unternehmen über Jahrzehnte hinweg enorme Gewinne aus geopolitischen Krisen und Preisschwankungen erzielen konnten. Bei starken Marktverwerfungen verdienen diese Handelsfirmen teilweise Milliarden innerhalb kürzester Zeit.
Vor diesem Hintergrund lohnt sich ein nüchterner Blick auf die Mechanik der Ölpreisbildung.
Wie der Ölpreis tatsächlich entsteht. Die globale Ölproduktion.
Die Welt verbraucht derzeit ungefähr 100 bis 102 Millionen Barrel Öl pro Tag. Ein Barrel entspricht 159 Litern. Öl bleibt damit weiterhin der wichtigste Energieträger der Weltwirtschaft.
Produziert wird dieses Öl von staatlichen und privaten Konzernen wie Saudi Aramco, ExxonMobil, Chevron, BP und anderen. Doch diese physische Produktion bestimmt den täglichen Marktpreis nur indirekt.
Die Rolle der Benchmark-Ölsorten
Der internationale Ölhandel orientiert sich an wenigen Referenzsorten. Die wichtigsten sind:
Dubai/Oman (Asien)
Brent (Europa / globaler Referenzpreis)
WTI – West Texas Intermediate (USA)
Der wichtigste Preis ist Brent. Über 70 % des weltweiten Ölhandels wird relativ zu diesem Preis festgelegt.
Interessanterweise basiert dieser Referenzpreis nur auf einer sehr kleinen physisch produzierten Ölmenge aus der Nordsee. Diese sogenannte BFOET-Gruppe (Brent, Forties, Oseberg, Ekofisk, Troll) umfasst weniger als ein Prozent der globalen Ölproduktion. Trotzdem dient sie als Preisanker für den Großteil des weltweiten Handels.
Der Futuresmarkt – das eigentliche Zentrum der Preisbildung
Der täglich in den Nachrichten zitierte Ölpreis stammt in der Regel aus dem Terminmarkt. Dort werden sogenannte Futures-Kontrakte gehandelt. Ein Futures-Kontrakt umfasst typischerweise 1.000 Barrel Öl. Der Handel erfolgt vor allem an zwei Börsen, nämlich an der ICE Futures Europe und der CME Group.
Das tägliche Handelsvolumen dieser Futuresmärkte entspricht häufig mehr als einer Milliarde Barrel Öl pro Tag.
Zum Vergleich:
Weltverbrauch: etwa 100 Millionen Barrel pro Tag
Futureshandel: teilweise über 1 bis 2 Milliarden Barrel pro Tag
Diese Gegenüberstellung sollten wir zweimal lesen: Der Finanzmarkt (Futureshandel) ist 10- bis 20mal umfangreicher als der physische Markt. Am Finanzmarkt werden täglich 10- bis 20mal mehr Lieferkontrakte gehandelt als die gesamte Welt an Öl tatsächlich verbraucht!
Damit bestätigt sich mein Verdacht, dass wir Verbraucher und Investoren mit dem „Spotpreis“ einem künstlichen Finanzmarktprodukt huldigen, das mit dem tatsächlichen Verbrauch an Öl nur bedingt etwas zu tun hat.
Der physische Spotmarkt
Der physische Spotmarkt – also kurzfristige reale Ölverkäufe – spielt dagegen eine deutlich kleinere Rolle. Typische Handelsgrößen sind Tankerladungen von ein bis zwei Millionen Barrel. Große unabhängige Rohstoffhändler dominieren diesen Bereich, darunter, Vitol, Trafigura, Glencore und Gunvor. Diese Unternehmen handeln sowohl physisches Öl als auch Finanzkontrakte und können dadurch Preisunterschiede zwischen verschiedenen Märkten ausnutzen. Sie verdienen damit Milliarden in kürzester Zeit.
Warum der Ölpreis so stark schwankt
Kurzfristige Preisschwankungen entstehen häufig nicht durch reale Veränderungen der Fördermengen, sondern durch Erwartungen und Positionierungen im Terminmarkt. Mehrere Faktoren spielen dabei eine Rolle:
Schon relativ kleine Veränderungen der Marktstimmung können große Preisbewegungen auslösen.
Fazit
Der weltweit beachtete Ölpreis entsteht nicht primär durch den physischen Austausch von Rohöl, sondern durch einen komplexen Finanzmarkt, der ein Vielfaches der realen Produktionsmenge bewegt.
Ein relativ kleiner Benchmarkmarkt dient dabei als Referenz für einen globalen Handel im Umfang von über hundert Millionen Barrel täglich.
Die Folge ist ein System, in dem Erwartungen, Finanzströme und geopolitische Ereignisse kurzfristig eine deutlich größere Rolle spielen können als reale Veränderungen der Fördermengen.
Für Investoren bedeutet dies: Wer die Dynamik des Ölpreises verstehen will, muss nicht nur auf Fördermengen und Tankerbewegungen achten – sondern vor allem auf die Struktur der Finanzmärkte, in denen dieser Preis entsteht. Meine Empfehlung: lassen Sie sich nicht von diesem goldenen Kalb nervös machen. Es ist zu einem großen Teil ein reines Spekulations-Geschöpf.
Silber als Wertanlage erfreut sich bei Anlegern einer zunehmenden Beliebtheit. Es eignet sich zur Diversifizierung in einem Portfolio, da es als Edelmetall als krisensichere Anlagemöglichkeit gilt. Der Preis selbst orientiert sich an Angebot und Nachfrage. Je höher die Nachfrage, desto höher der Preis. Für uns ein Anlass, sich die Angebots- und Nachfrageseite einmal näher unter die Lupe zu nehmen.
Angebotsdefizit und strukturelle Knappheit
Der Silbermarkt befindet sich im fünften Jahr in Folge in einem strukturellen Defizit. Bis Ende 2025 wurde ein kumuliertes Defizit von etwa 800 bis 820 Millionen Unzen erwartet – das entspricht fast einer gesamten weltweiten Jahresproduktion. Da Silber als Beiprodukt abgebaut wird, kann das Angebot kaum elastisch auf Preissteigerungen reagieren.
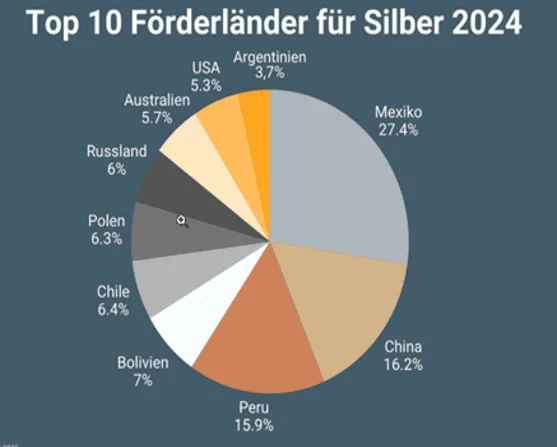
Wo kommt das Silber her?Produktionsländer und das „Mexiko-Risiko“
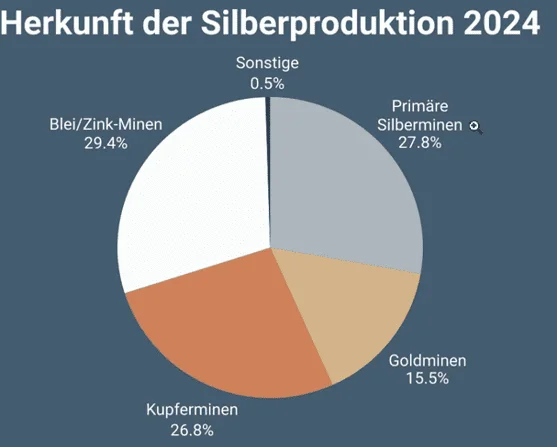
Mexiko bleibt mit ca. 27 % der Weltproduktion (ca. 6.300 Tonnen) der wichtigste Förderer, gefolgt von China und Peru. Im Moment beeinträchtigen kriminelle Organisationen in Mexiko zunehmend die Logistik und Sicherheit. Dies führt zu Produktionsverzögerungen, erhöhten Sicherheitskosten und blockierten Transportwegen, was die Verlässlichkeit des größten Lieferanten untergräbt. Außerdem hängen viele Genehmigungen- trotz hohem Bedarf – für neue Projekte in Mexiko in der Schwebe, was den Ausbau der Kapazitäten bremst. Rund 72% der weltweiten Silberproduktion stammen nicht aus reinen Silberminen, sondern entstehen als Nebenprodukt bei der Förderung von Kupfer, Blei, Zink und Gold. Das bedeutet: Selbst bei stark steigenden Silberpreisen wird die Produktion nicht automatisch ausgeweitet. Entscheidend ist in vielen Fällen die Wirtschaftlichkeit des Hauptmetalls, nicht der Silberpreis allein. Genau das macht das Angebot strukturell unflexibel.
Hinzu kommen lange Entwicklungszeiten neuer Minenprojekte. Von der ersten Entdeckung über Genehmigungen und Finanzierung bis zur tatsächlichen Produktion vergehen häufig 10 bis 15 Jahre. Selbst bei hohen Preisen lässt sich dieser Prozess nicht kurzfristig beschleunigen. Ein weiterer Faktor ist die sinkende Anzahl hochgradiger, großer Silberstätten. Viele historische Minendistrikte sind bereits stark erschlossen, neue Projekte sind oft kapitalintensiver, technisch komplexer und mit höheren Risiken verbunden.
Die Anwendungsgebiete und Nachfrageseite
Insgesamt erreichte im Jahr 2024 die weltweite Silbernachfrage ein beeindruckendes Niveau von 36.000 Tonnen oder knapp 1,2 Mrd. Unzen Silber. Allein die industrielle Nachfrage erreichte 2024 mit 680 Mio. Unzen ein Rekordhoch und diese Nachfrage steigt kontinuierlich weiter.
Denn! Silber ist für die Energiewende unverzichtbar. Schauen wir kurz auf die verschiedenen Anwendungsgebiete von Silber:
Photovoltaik: Der Sektor verbraucht enorme Mengen (ca. 30–40 % des Angebots bis 2030 prognostiziert).
Technologie: Einsatz in 5G-Infrastruktur, Batterien, LED-Chips und der Automobil-Elektronik.
Luft- und Raumfahrt und KI: Für Wärmeregulierung und elektronische Bauteile.
Medizin: Bei Nanotechnologien und als Silbersulfadiazin (bei Brandwunden)
Thema Recycling
Obwohl das Recycling 2024 ein 12-Jahres-Hoch von ca. 194 Millionen Unzen erreichte, kann es die Lücke zwischen Minenförderung (ca. 850 Mio. Unzen p.a.) und Gesamtnachfrage (ca. 1,2 Mrd. Unzen) bei weitem nicht schließen. Die Rückgewinnung aus Industriewerten bleibt aufgrund geringer Mengen pro Bauteil technisch komplex und sehr teuer.
Investmentnachfrage und COMEX-Bestände
Besonders die Investmentnachfrage bleibt trotz Volatilität hoch. Während die Bestände an der COMEX (CME Group) in New York und dem Londoner LBMA-Markt sinken, nehmen Berichte über physische Lieferschwierigkeiten zu. Aktuelle Berichte von Anfang März 2026 deuten auf eine kritische Lage bei der physischen Silberauslieferung an der COMEX hin. Analysten warnen vor einem massiven Ungleichgewicht zwischen den für den März-Kontrakt angemeldeten Lieferansprüchen und den tatsächlich verfügbaren Lagerbeständen. Die verfügbaren Silbervorräte in der Kategorie „Registered“ (sofort auslieferbar) sind auf historische Tiefststände gefallen. Die Bestände in den COMEX-Lagern sind in den letzten fünf Jahren um etwa 75 % geschrumpft. Das Volumen der zur Auslieferung anstehenden März-Futures übersteigt die physisch vorhandene Menge deutlich. Schätzungen von Ende Februar zufolge standen Forderungen von etwa 114,8 Millionen Unzen einem verfügbaren Bestand von nur ca. 87-88 Millionen Unzen gegenüber. Im Gegensatz zu früheren Jahren fordern immer mehr Marktteilnehmer die tatsächliche physische Lieferung, anstatt ihre Kontrakte in den nächsten Monat zu rollen. Große Mengen Silber wurden von der „Registered“-Kategorie (für Handel verfügbar) in die „Eligible“-Kategorie (privates Eigentum, z. B. für ETFs) umgebucht und stehen somit dem Terminmarkt nicht mehr zur Verfügung. Der Markt befindet sich teilweise in einer „Backwardation“-Situation, was bedeutet, dass die Sofortlieferung teurer ist als spätere Liefertermine – ein klares Zeichen für akute Knappheit.
In Finanzmedien wird intensiv diskutiert, ob die COMEX ihren Lieferverpflichtungen im März vollständig nachkommen kann oder ob Barausgleiche (Cash Settlement) erzwungen werden müssen.
Fazit
Trotz Substitutionsmöglichkeiten bei einigen industriellen Anwendungen wächst die Nachfrage auf hohem Niveau weiter, während die Angebotsseite weiter stagniert. Dieses Szenario sollte die Preise weiterhin hochhalten.
Die Diskussion um Rohstoffverfügbarkeit und Energieversorgung gewinnt spürbar an Dynamik. Neben steigenden Preisen rücken zunehmend strukturelle Themen wie Versorgungssicherheit, geopolitische Abhängigkeiten und Handelsbeschränkungen in den Vordergrund.
Gleichzeitig wächst der Strombedarf, insbesondere durch Digitalisierung und Rechenzentren deutlich schneller als vielerorts erwartet.
Welche Auswirkungen diese Entwicklungen auf Kapitalmärkte und für die strategische Ausrichtung von Investitionen haben, beleuchten wir unter anderem bei unserem Event am 24. April 2026 in der Luisenhöhe. Mit Tobias Tretter begrüßen wir einen ausgewiesenen Rohstoffexperten als Speaker, der aktuelle Trends, Risiken und Chancen fundiert einordnen wird.