
Mit dem „Weltbild“ von Gies & Heimburger liefern wir Ihnen seit Januar 2013 ein komprimiertes Update über unser „Bild von dieser Welt“ und die Schlussfolgerungen, die wir daraus für unsere Investitionen ziehen.
Auf einen Blick
- Die Weltwirtschaft hält dem Irankrieg bisher halbwegs stand; die Inflation „zwingt“ viele Notenbanken zu höheren Zinsen. Ab Frühjahr 2027 erwarten wir an der Inflationsfront und dem Zinsumfeld Entlastung.
- Die Kurse von KI-Werten gerieten nochmals verstärkt nach den US-Zwischenwahlen und dem Rücktritt von NVIDIA-Chef Jensen Huang heftig unter Druck; die Nachfrage nach Rechenleistung und somit Infrastrukturausbau in der KI-Industrie wird nach unserem Dafürhalten enorm hoch bleiben. Wir erachten die aktuellen Sorgen bezüglich der Finanzierbarkeit des Wachstums der KI-Branche und die Diskussionen über zu hohe Erwartungen an zukünftige Gewinne durch KI-Anwendungen, für deutlich überzogen. Das aktuelle Kursniveau bietet in unseren Augen eine außergewöhnlich gute Einstiegschance.
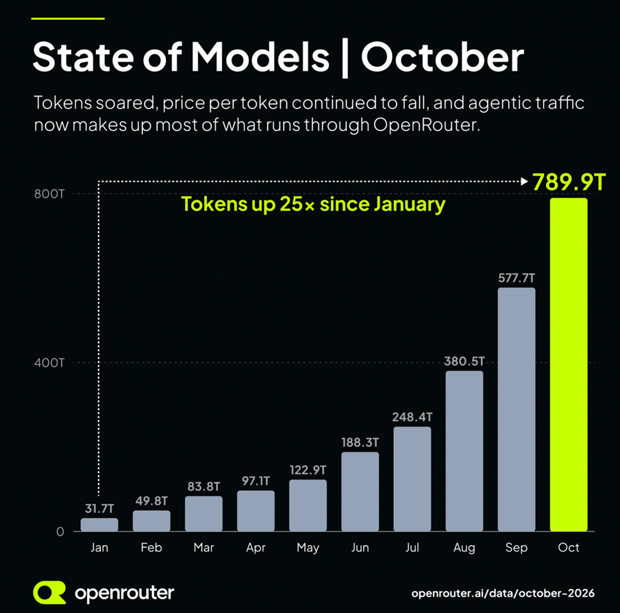
- Gold und Silber (und die entsprechenden Minengesellschaften) haben kräftig korrigiert; die langfristigen Werttreiber bestehen jedoch fort.
Amerika – die Konjunktur läuft, die Fed signalisiert Inflationssorgen
Die US-Wirtschaft wuchs im dritten Quartal 2026 um 3,4 Prozent (annualisiert) und damit so kräftig wie seit einem Jahr nicht mehr. Treiber waren der immer noch robuste Konsum und die KI-Investitionen der Unternehmen. Für das Schlussquartal berechnet die Atlanta Fed (GDPNow Modell) ein Wachstum von etwa 3,0 Prozent. Der Irankrieg hat die Konjunktur bisher nicht abgewürgt. Allerdings belasten die hohen Energiepreise zunehmend das Budget der Amerikaner. Ihren Unmut darüber manifestierten sie bei den Zwischenwahlen Anfang November, die den Demokraten Mehrheiten im Repräsentantenhaus und dem Senat brachten.
Anders als von uns noch im Mai prognostiziert, hat die Fed unter ihrem neuen Chef Kevin Warsh die Zinsen nicht gesenkt, sondern im September um 25 Basispunkte auf 3,75 bis 4,00 Prozent erhöht. Für Dezember wird ein weiterer Zinsschritt erwartet. Gemäß dem CME Fed Watch Tool (nachfolgende Grafik) gehen die Marktteilnehmer im Jahresverlauf 2027 von zwei weiteren Zinserhöhungsschritten aus.
Grafik 1 (US-Leitzinserwartungen 2026/27; Quelle: CME FedWatch, wellenreiter-invest.de)
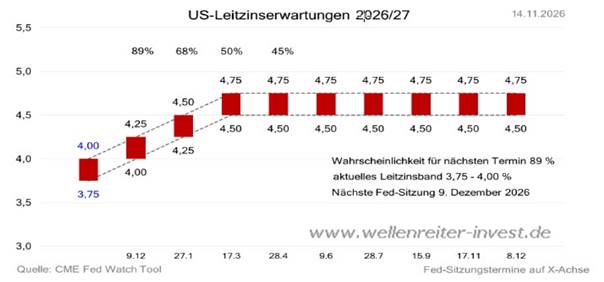
Wir erachten diesen erwarteten Zinspfad für zu steil. Ab März 2027 fällt der Energiepreisschock aus dem Vorjahresvergleich der Inflationsberechnung heraus, die Inflationsrate dürfte dann deutlich sinken. Bis dahin wird die Rendite 10-jähriger US-Staatsanleihen vermutlich um die 5 Prozent-Marke pendeln. Danach sind Renditerückgänge, je nach Konjunkturverlauf und der weiteren Entwicklung der Energiepreise, aus unserem Blickwinkel durchaus vorstellbar.
Der S&P 500 liegt seit Jahresbeginn zur Stunde (20.11.2026 um 11:40 Uhr US-Zeit) rund 3 Prozent im Plus. Der Nasdaq 100-Index notiert, nach den kräftigen Verlusten der Vorwochen, noch mit rund 1,5 Prozent im Plus. Der gleichgewichtete S&P 500 notierte vor wenigen Tagen nahe seinem Rekordhoch: Die Korrektur traf bisher ausgewählte Tech-Schwergewichte (siehe NVIDIA) und massiv die zweite, dritte und vierte Reihe der KI-Aktien, nicht den breiten Markt. Die Stimmung unter Anlegern ist von Angst und Unsicherheit geprägt, aus antizyklischer Sicht ein gutes Zeichen.
Wir erwarten, unter durchaus kräftigen Schwankungen, deutliche Kurserholungen in den zuletzt, nahezu crashartig, abgestraften KI-Titeln.
Deutschland und die Eurozone – es ist eine differenzierte Betrachtung notwendig
Die deutsche Wirtschaft befindet sich im November 2026 weiterhin in einer schwierigen Phase. Nach mehreren Jahren wirtschaftlicher Schwäche zeichnet sich zwar eine allmähliche Stabilisierung ab, von einem kräftigen und selbsttragenden Aufschwung kann aber noch nicht gesprochen werden. Das zentrale Problem ist, dass Deutschland gleichzeitig mit mehreren strukturellen Herausforderungen kämpft: hohen Energiekosten, schwacher Industrieproduktion, einer verhaltenen Nachfrage, internationalen Handelskonflikten und einer zunehmenden Wettbewerbssituation.
Für 2027 wird grundsätzlich mit einer Verbesserung der wirtschaftlichen Lage gerechnet. Wie stark diese ausfällt, hängt allerdings maßgeblich von der Entwicklung der Weltwirtschaft, den Investitionen und der wirtschaftspolitischen Umsetzung in Deutschland ab.
Im dritten Quartal 2026 ist das deutsche Bruttoinlandsprodukt (BIP) gegenüber dem Vorquartal um 0,2 % gestiegen. Damit setzt sich die Erholung fort, allerdings nur mit geringem Tempo.
Besonders auffällige Punkte:
- Der private Konsum entwickelt sich leicht positiv.
- Die Investitionen der Unternehmen sind erneut zurückgegangen.
- Die Exportdynamik hat sich zuletzt abgeschwächt.
- Die Industrie leidet weiterhin unter strukturellen Problemen
- Staatliche Ausgaben für Infrastruktur und Verteidigung stützen die Konjunktur.
Die deutsche Wirtschaft wächst also wieder, aber die Erholung wird bislang stark durch staatliche Nachfrage und einzelne Wirtschaftsbereiche getragen.
Die konjunkturelle Situation in der Eurozone außerhalb Deutschlands ist insgesamt von einer verhaltenen wirtschaftlichen Erholung bei gleichzeitig hohen Unsicherheiten geprägt. Dabei zeigen sich deutliche Unterschiede zwischen den Mitgliedstaaten. Dabei bleibt das Wachstum insgesamt schwach, entwickelt sich aber zunehmend positiv.
Für die Eurozone ohne Deutschland prognostiziert das DIW ein Wirtschaftswachstum von rund 0,8 % für 2026 und 1,3 % für 2027. Spanien entwickelt sich vergleichsweise dynamisch, während Frankreich und Italien mit erheblichen fiskalischen, politischen und strukturellen Problemen zu kämpfen haben und deutlich schwächer wachsen.
Die EZB hat die Zinsen 2026 zweimal erhöht, der Einlagensatz liegt nun bei 2,50 Prozent. Der „aktuelle Spagat“ der Europäischen Zentralbank (EZB) beschreibt das zentrale Dilemma ihrer Geldpolitik: Sie muss gleichzeitig die Inflation bekämpfen (Preisstabilität sichern) und die Wirtschaft nicht abwürgen (Konjunktur stützen). Die Inflation von zuletzt 3,8 Prozent ist vor allem durch den importierten Energiepreisschock verursacht, und ab dem Frühjahr entlasten auch hier die Basiseffekte, so wie oben bei den amerikanischen Verhältnissen beschrieben.
Der deutsche Aktienindex DAX erreichte am 12. November seinen historischen Rekordstand von 27.001,67 Punkten und korrigierte bis zur Stunde 8 Prozent. Der Rekordstand des Euro Stoxx 50 bei 6.551,22 Zählern datiert aus dem vergangenen August. Die Korrektur bis bis zur Stunde beträgt rund 9 Prozent.
Für die europäischen Aktienmärkte wäre ein Ende des Ukrainekrieges enorm wichtig. Ob die aktuellen Verhandlungen an der Stelle einen Fortschritt bringen, steht leider in den Sternen.
Japan – Ergänzung erfolgt
Emerging Markets – Ergänzung erfolgt
China – Ergänzung erfolgt
Lateinamerika – Ergänzung erfolgt
Indien – Ergänzung erfolgt
Strategische Rohstoffe als Wachstumstreiber (Ausblick 2026/2027)
Die globalen Rohstoffmärkte stehen vor einem strukturellen Aufschwung. Geopolitische Spannungen, Dekarbonisierung und der Ausbau von KI-Rechenzentren treiben die Nachfrage nach physischen Ressourcen. Gleichzeitig begrenzen jahrelange Unterinvestitionen im Bergbau das Angebot. Diese Konstellation schafft für Gold, Silber, Uran und Lithium ein fundamentales Aufwärtspotenzial.
1. Gold bleibt weiterhin Krisenschutz und monetärer Anker
Gold festigt seine Rolle als verlässlicher Wertspeicher. Hohe globale Staatsschulden und anhaltende Käufe durch Zentralbanken stützen den Preis nachhaltig. Nach historischen Höchstständen und den anschließenden Konsolidierungen erwarten führende Finanzhäuser wie Goldman Sachs im weiteren Verlauf bis 2027 und 2028 eine deutliche Fortsetzung des langfristigen Aufwärtstrends.
2. Silber: Hohe Nachfrage durch die Industrie und der Investmentbranche
Silber profitiert sowohl von der Nachfrage als Edelmetall, als auch von seiner unverzichtbaren Rolle als Hightech-Industriemetall. Der globale Ausbau der Photovoltaik, moderne Elektronik und die E-Mobilität sorgen für strukturelle Angebotsdefizite. Nach einer rasanten Rallye ab Mitte 2025 befindet sich der Silberpreis seit Ende Januar 2026 in einem ausgeprägtem Korrekturmodus. Wir halten die aktuelle Preiskorrektur für deutlich übertrieben.
Gerade durch die Kombination aus Versorgungsengpässen (die Produktionsausweitung kann nur sehr langsam von statten gehen) und der hohen industriellen Nachfrage, hat Silber und die entsprechenden börsennotierten Produzenten (Silberminen) ein erhebliches Aufwärtspotenzial.
3. Uran: Renaissance der Kernenergie
Für eine verlässliche, CO₂-arme Grundlastversorgung, insbesondere durch den enormen Stromhunger von KI-Rechenzentren, setzen weltweit immer mehr Staaten auf Kernkraft. Da viele Uranminen in der Vergangenheit stillgelegt wurden, klafft eine wachsende Lücke zwischen Produktion und Bedarf. Langfristige Lieferverträge der Energieversorger sichern Produzenten hohe Margen und treiben die Preisentwicklung an.
4. Lithium: Schlüsselrohstoff der Elektrifizierung
Trotz kurzfristiger Preisschwankungen und einer ausgeprägten Kursschwäche der Aktiennotierungen von Lithiumproduzenten und Explorer-Gesellschaften, bleibt dieses Metall das Rückgrat der globalen Mobilitäts- und Energiewende. Die global steigende Zahl von Elektrofahrzeugen und stationären Großbatteriespeichern, lässt den Lithiumbedarf bis mindestens 2035, rasant wachsen. Projekte zum Aufbau einer in Deutschland ansässigen Lithiumindustrie, wie die vom Bundeswirtschaftsministerium geförderten Vorhaben in der Lithiumgewinnung als auch der Weiterverarbeitung von Rohlithium zu batteriefähigem Material, unterstreichen die hohe strategische Bedeutung dieses Batteriemetalls. Allerdings sind wir noch auf einige Jahre hinaus von den großen, auch börsennotierten, Lithiumproduzenten in Australien, China sowie Nord- und Südamerika abhängig. Und noch immer befinden sich rund 70 Prozent der weltweiten Converter (Umwandlung von Rohlithium in batteriefähiges Lithium) in China.
5. Kupfer
Kupfer erreichte Ende Oktober neue Rekordhochs, mit anschließender Korrektur. Treiber sind der Ausbau von Stromnetzen und Rechenzentren sowie die Elektromobilität. Hinzu kommen die ab dem kommenden Jahr erwarteten zusätzlichen US-Zölle. Auf der Angebotsseite wird es eng: 2026 sinkt die weltweite Minenproduktion erstmals seit 2017. Zwar nehmen Exploration und Projektentwicklung erstmals seit Jahren wieder zu, zwischen Entdeckung und Produktionsbeginn vergehen jedoch häufig mehr als 15 Jahre. Kurzfristig dürfte sich die Angebotslage daher kaum entspannen.
Fazit
Die Kombination aus monetärer Sicherheit (Gold), industrieller Dynamik (Silber), Grundlast-Energie (Uran) und Speichertechnologie (Lithium) deckt die zentralen Megatrends unserer Zeit ab. Für langfristig orientierte Marktteilnehmer bietet dieses Rohstoff-Quartett eine attraktive Mischung aus Stabilität und strukturellem Wachstum.